Olcsóbb hitelből építhetne védelmi ipart Magyarország, ha csatlakozna az új „NATO-bankhoz”
Új nemzetközi, szakosított bank elképzelése körvonalazódik: júliusban az ankarai NATO-csúcson védelmi és biztonsági beruházásokat finanszírozó bank alapításáról írt alá szándéknyilatkozatot kilenc ország. A Defence, Security and Resilience Bank (DSRB), vagyis a Védelmi, Biztonsági és Reziliencia Bank új finanszírozási csatornát és iparfejlesztési lehetőséget jelenthet a tagoknak az egyre növekvő védelmi és biztonsági kiadásaikhoz.
A Telexnek lehetősége volt megismerni az előkészítési folyamatot, mert két fontos szervező, a magyar Antal Ferenc védelmiipari- és kritikusinfrastruktúra-szakértő, valamint Robbie Boyd, a DSRB előkészítésének kanadai vezetője részletesen válaszoltak a kérdéseinkre.
Jön az 5 százalék
A védelmi ipar nagyon felértékelődött Európában: Magyarországon elsősorban a 4iG Nyrt. óriásszerződései miatt írtunk erről sokat mostanában, de átfogóan is foglalkoztunk a szektorral.
A NATO-tagok tavaly vállalták, hogy 2035-ig a GDP 5 százalékának megfelelő összeget fordítanak védelmi és biztonsági beruházásokra. Ebből legalább 3,5 százalékot a szűkebb értelemben vett védelmi képességekre – vagyis a jól felkészített személyi állományra, a szükséges felszerelésekre és infrastruktúrára –, további legfeljebb 1,5 százalékot pedig szélesebb körű, védelemmel és biztonsággal kapcsolatos infrastrukturális beruházásokra kell fordítaniuk.
A bank neve elsőre elég rémisztő: azt ugyanis mi európaiak már az uniós helyreállítási alap (RRF) fogalmából is ismerhetjük, hogy ha egy szervezet vagy forrás nevében benne van a „reziliencia” szó, az az egyszerű állampolgárok számára valami távoli, fontoskodó és idegesítő dolognak tűnhet. Ez a bank viszont tényleg nagyon fontos lehet Magyarországnak. Az biztos, hogy a GDP 5 százalékát is elérő kiadásokhoz itthon is kelleni fog az idegen tőke, és nem lényegtelen, hogy a forrást egy potenciálisan AAA minősítésű nemzetközi bank kedvezőbb feltételeivel vagy a magyar állam és a hazai bankrendszer jellemzően magasabb kamatszintjén lehet-e bevonni.
Válaszadóink végig azt hangsúlyozták, hogy a potenciális csatlakozás nemcsak finanszírozás kérdés, hanem együttműködési lehetőség is. A Halftermayer & Partners tanulmánya – amelyet Antal Ferenc jegyez – arra jutott, hogy
az 5 százalékos NATO-vállalás Magyarországnak versenyképességi kérdés is.
Ha a többletkiadás nagyrészt importként folyik ki, akkor a hozzáadott érték máshol keletkezik. Ha viszont a hazai ipari kapacitások – például a járműipar, a gépipar, az elektronika és a technológiai beszállítók – be tudnak kapcsolódni a védelmi és kettős felhasználású (vagyis katonai és polgári) beszállítói láncokba, ugyanaz a kiadás több magyar termelést, kutatás-fejlesztést (k+f-et), beszállítói megrendelést és exportképességet teremthet. Vagyis nagyon nem mindegy, hogy a pluszpénzből importszámla lesz, vagy hazai iparfejlesztés.
Ukrajna is benne van
A bank, fogalmazzunk úgy, erős kanadai hátszéllel indul. Egyelőre szervezés alatt áll, de már kilenc állam kifejezte csatlakozási szándékát – írta a Reuters. Antal Ferenc a Telexnek azt mondta, hogy a hivatalos, nyilvános kiindulópont a 2026. július 7-i ankarai nyilatkozat, amely az említett kilenc kormányt – Kanada, Albánia, Belgium, Görögország, Lettország, Luxemburg, Románia, Törökország és Ukrajna – nevezte meg a DSRB első csatlakozóinak. Ez már hivatalos politikai elkötelezettséget jelez, de széles körű azon országok listája, akikkel elindult a párbeszéd. A DSRB kérdésünkre deklarálta, hogy nem fog előreszaladni, egy országot sem nevez meg előzetesen a hivatalos bejelentések előtt.
Olykor viszont hallani tárgyalásokról: a CBC például arról írt, hogy szeptemberben a brit és a kanadai miniszterelnök megvitatta a DSRB és egy alternatív brit kezdeményezés, az MDM (Multilateral Defence Mechanism, azaz Többoldalú Védelmi Mechanizmus) egymást kiegészítő szerepét. Németország szintén részt vett a folyamatban megfigyelőként.
A bank létrehozásában a következő jelentős mérföldkövek a szerződések aláírása és ratifikálása, a tőkejegyzés, az irányítási és kockázatkezelési szabályok kialakítása, valamint a bank aktív működéséhez szükséges hitelminősítési folyamat lesznek.
Az országok listája mindenképpen izgalmas, hiszen nem a NATO „legbivalyabb” államairól van szó (bár Törökország komoly katonai erő). A leendő székhely Kanadában lesz, míg az európai központ a nagyon fejlett pénzügyi központként működő Luxemburg lehet. Itt működik az EU fejlesztési bankja, vagyis az Európai Beruházási Bank (EIB) is.
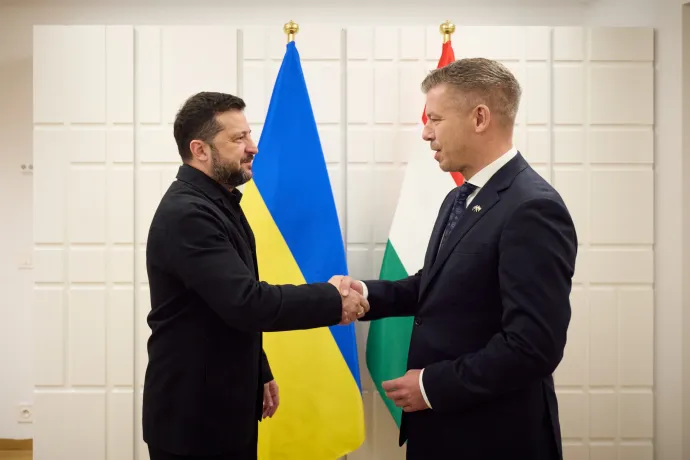
A magyar csatlakozás politikai megítélése is izgalmas. A kedvezőbb finanszírozás nagyon jól jönne Magyarországnak, ugyanakkor az Orbán-kormány tartózkodó, sőt inkább ellenséges volt Ukrajnával, vagy ahogy az előző kormány kommunikálta, a „háború finanszírozásával”. Magyar Péter miniszterelnök ebben is irányt váltott: külpolitikája sok mindenben szakított az „orbáni” világgal, de Ukrajna ügyében az új kormány nagyon óvatos. Mindezt jól jelezte, hogy amikor a Mol tárgyalásokat kezdett egy Ukrajna ellátását célzó terméktároló építéséről, a miniszterelnök elég keményen odaszólt. Igaz, azóta Magyar Péter négyszemközt is tárgyalt Volodimir Zelenszkij ukrán elnökkel, és láthatóan esély nyílhat egy sokkal jobb kapcsolatra.
Robbie Boyd még annyit mondott a Telexnek, hogy bár a részt vevő nemzetek többsége európai, a DSRB iránt globális az érdeklődés, többek között az ázsiai-csendes-óceáni térségből, a közel-keleti és észak-afrikai (MENA) régióból és Amerikából. Ezek a térségek is új, innovatív megoldásokat keresnek az elrettentés finanszírozására.
„Szintén említést érdemel, hogy a G7-országok mindegyike vizsgálja a lehetőséget, és világszerte egyetlen nemzet sem vetette el a DSRB-t mint lehetséges opciót” – mondta.
Rajt 2027-ben, folyósítás már 2028-ban?
A bank rajtja elvileg 2027. Ez elsősorban politikai célkitűzés, nem garantált indulási dátum – vélte Robbie Boyd. A létrehozandó bank első folyósítása 2028-ban reális a Halftermayer & Partners említett tanulmánya szerint.
Fontos lépés lesz, hogy október 21-én nemzetközi védelmi finanszírozási fórumot rendeznek Budapesten, mondta Antal Ferenc. Október 23-ra Mark Carney kanadai miniszterelnököt is meghívták Budapestre, bár nem tudunk arról, hogy valóban jön-e, pedig biztosan emelné a magyar–kanadai kapcsolatok aktuális fontosságát.
Az említett eseményt, a Nemzetközi Védelmi Finanszírozási Konferenciát a Kanadai–Magyar Kereskedelmi Kamara, valamint a PwC, a Baker McKenzie és az ING támogatja. Nem titkolt cél, hogy Magyarországon érdemi szakmai párbeszéd induljon a DSRB-ről, a Magyar Nemzeti Bank (MNB), az illetékes minisztériumok (Honvédelmi Minisztérium, Pénzügyminisztérium, Gazdasági és Energetikai Minisztérium, Közlekedési és Beruházási Minisztérium) és más releváns pénzügyi és iparági szereplők közvetlenül megismerhessék a kezdeményezést és annak magyar relevanciáját.
Maga a DSRB kérdésünkre – felhatalmazás hiányában – senkit nem nevezett meg arról, hogy kikkel tárgyalt, de Robbie Boyd azt mondta, hogy Magyarországon a DSRB tudatosan úgy kezelte a csatlakozási megbeszéléseket, mint kormányzati szinten átívelő piaci kérdést, nem pedig kizárólag a védelmi tárcához tartozó témát. Mint hallottuk, a magyar védelmi ipar szempontjából a jövőbeli hitelek paraméterei és a garanciák mellett fontos kérdés az, hogy egyáltalán hogyan kaphat hitelt egy-egy olyan cég, amely legfeljebb később remélhet érdemi védelmi bevételt – mondta Antal Ferenc.
135 milliárd dollár a cél
A DSRB-re gyakran használt „NATO bankja” elnevezés jól hangzik, de a szervezők szerint nem pontos, hiszen Ukrajna például nem a NATO tagja. Adja magát, hogy egy nyugati, védelemre szakosodott fejlesztési bank tagjai erős átfedésben lesznek a NATO-val, de nincs közvetlen intézményi kapcsolat a két szervezet között.
A bank oldalán látszik, hogy már vannak viszont nagy pénzügyi partnerek, az ING, a Deutsche Bank, a görög Piraeus Bank, a Royal Bank Canada, a Landesbank Baden-Würtenberg, a Canadian Imperial Bank of Commerce logója is felbukkan többek között. Robbie Boyd elmondta, hogy ezek az intézmények nem tagjai vagy részvényesei a jövőbeli DSRB-nek, de közvetlen támogatást nyújtottak a szervezet minél gyorsabb létrehozásához. A részt vevő bankokat arra kérték, hogy járuljanak hozzá az állami hitelezési eszközök és kereskedelmi garanciák kidolgozásához, a tőkeszerkezet kialakításához, a befektetőkkel való kapcsolattartáshoz, a hitelminősítéssel kapcsolatos tanácsadáshoz, valamint a hiteltőke-piacokhoz való hozzáférés biztosításához.
A modell egyébként a szupranacionális szakosított hitelintézetek szokásos modellje: a tagállamok tőkét bocsátanának rendelkezésre, a DSRB pedig maga is tud forrásokat bevonni. A bank multiplikálni tudja tehát a befizetéseket, és amennyiben AAA minősítésű lesz, igen kedvező áron tud majd forrásokat bevonni.
A cél 135 milliárd dollár (körülbelül 44 000 milliárd forint) forrás mozgósítása.
A DSRB emellett tartós – és így érdemi felső korlát nélküli –, SAFE-típusú kölcsönöket is biztosít majd a részt vevő nemzeteknek, a jelenlegi európai uniós védelmi hitelkeret ugyanis hamar kimerült.
A remények szerint a magyar bankok és a kis- és középvállalkozók (kkv-k) egyaránt profitálhatnak abból, hogy a DSRB garanciákat nyújthat a magyar védelmi iparba irányuló beruházások ösztönzésénél, vélik a szervezők.
Mindezek – akár a hitelezési képesség, akár a potenciális rating – természetesen ma még csak tervek.
A releváns magyar projektek köre a fegyverbeszerzéseken túlmutat. Ide tartozhatnak a védelmi ipari kapacitások, a katonai mobilitás, a vasúti és közúti infrastruktúra, a logisztika, az energetikai rendszer, a kiberbiztonság, a biztonságos kommunikáció, valamint egyéb olyan kritikus infrastruktúrák, ahol a védelmi és a polgári ellenálló képesség átfedik egymást – sorolta Antal Ferenc.
Pótlólagos hasznok
A finanszírozási előny szemléltethető, de jó előre jelezzük, hogy pontosan még nem számszerűsíthető. A DSRB jelenleg ugyanis még nem működik, nem rendelkezik hitelminősítéssel, és a hitelek végleges árazását sem tette közzé. De ha jó benchmarkokból indulunk ki, az kalkulálható, hogy az ötéves futamidő környékén a megfigyelt hozamkülönbözet (spread) a kedvező minősítésű bank felé körülbelül 68–83 bázispont, a tízéves érzékenységi vizsgálatban a modellezett kamatfelár már körülbelül 120 bázispont volt egy AA, illetve 160 bázispont egy AAA minősítésű referenciaérték esetén.
Nézzünk egy szemléltető példát erről! Egy 100 millió euró összegű, tízéves, futamidő végén egy összegben törlesztendő (bullet) finanszírozás esetén így alakulhatnak a számok:
Még egyszer hangsúlyozzuk, ezek csak becslésen alapuló számpéldák, nem a DSRB hivatalos árazási előrejelzése. A számok viszont meggyőzőek: a tényleges megtakarítás alacsonyabb lenne, ha levonjuk belőle a DSRB-finanszírozás felárát, az adminisztrációs díjat, a garanciadíjat, valamint a fedezeti ügyletek és a tranzakciók költségeit, de a tényleges összehasonlítás végén is érdemi előny becsülhető.
A pénz ugyanakkor csak az egyik előny. Ha a források mellé valóban nemzetközi együttműködések és tudásmegosztás is szerveződik, az szintén fontos hozadéka a csatlakozásnak, amolyan pótlólagos haszon. A fejlettebb védelmi iparral rendelkező tagok rossz esetben csak rásózzák a termékeiket a fejletlenebbekre, jobb esetben a nagyok beszerzési, szabályozási, ipari és kereskedelmi jógyakorlatai átadhatók.
A DSRB-finanszírozott projektek erősíthetik a tagországok közötti kereskedelmet, a technológiatranszfert és a közös beszállítói kapcsolatokat. Ez a magyar iparnak, különösen a most gyengélkedő járműipari és más kettős felhasználású beszállítóknak sem lenne hátrány: a meglévő mérnöki, elektronikai, gépipari és gyártási kapacitások új piacot kaphatnának.
Természetesen itthon is vannak egyéb elérhető források, magyar állami (MFB, Eximbank) és kereskedelmi bankok, az Európai Beruházási Bank (EIB), az EU SAFE eszköze. Ezeknél a finanszírozás ára, futamideje, kockázatmegosztása és a kapcsolódó piaci hozzáférés eltérő lehet, ügyesen kell majd ötvözni az új lehetőségekkel.
A Halftermayer & Partners tanulmánya szerint ha a magyar védelmi kiadás a GDP 2 százalékáról 5 százalékra nő, 200 milliárd euró feletti magyar GDP-vel számolva ez 6,84 milliárd eurónyi éves többletfinanszírozási igényt jelenthet.
El lehet képzelni, hogy mennyivel kedvezőbb a kamatköltség, ha azt nem az amúgy örvendetesen csökkenő magyar hozamok, hanem egy potenciálisan AAA ratingű bank finanszírozása mellett lehet felvenni. Az elemzés ezt számszerűsíti is. Ha a modellben ugyanazt a 6,84 milliárd eurós éves finanszírozási igényt 5,2 százalék helyett 4 százalékos kamatszinten lehetne finanszírozni, az évi mintegy 82 millió euró (körülbelül 30 milliárd forint) különbséget jelentene.
Végezetül azt fontos hangsúlyozni, hogy a DSRB nem olyan, mint egy uniós program: ez a bank nem támogatásokat oszt, még csak kamattámogatást sem ad. Egyszerűen a remélt kedvező nemzetközi megítélése és tőkeereje folytán, hosszabb futamidővel, garanciákkal és a magánszektor bevonásával segíthetné a magyar védelmi beruházások megvalósítását.
