Trump keménykedése összehozta az EU-t Kanadával, pedig ezzel a dollárba is belerúg egyet az amerikai elnök
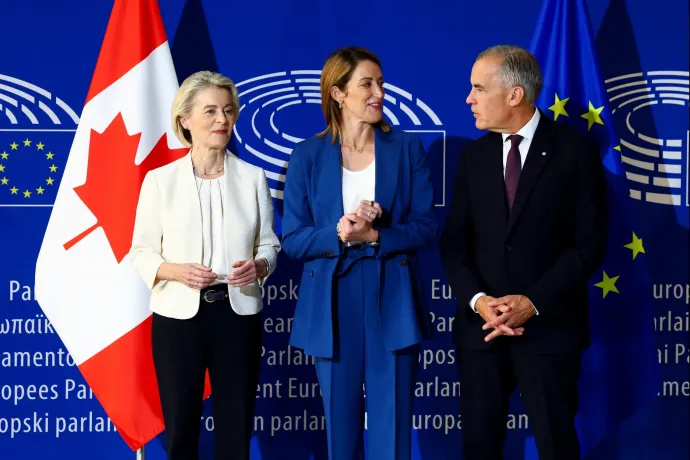
Mark Carney kanadai miniszterelnöknek kőkemény éve van. Év eleji, davosi beszédében kimondta azt, amit sokan már gondoltak: a korábbi világrend felbomlóban van, és a középhatalmaknak össze kell fogniuk, ha nem akarnak a nagyhatalmak kiszolgáltatottjaivá válni. Kanada azóta szorosabb kereskedelmi kapcsolatok kiépítésére törekszik Pekinggel és az Európai Unióval, az Unió pedig a közelmúltban társult tagi státuszt kínált az országnak. Az amerikai nyomás így olyan együttműködéseket ösztönöz, amelyek idővel nemcsak a kereskedelmi kapcsolatokat, hanem a dollártól való pénzügyi függést is átalakíthatják.
Ez itt a Névérték, a Telex gazdasági blogja, amelyben külső elemzők, szakértők cikkeit olvashatják. A blogban közölt írások és az azokban megfogalmazott vélemények a szerzők álláspontját tükrözik.
Az Accorde év eleji roadshow-ja a Középhatalmak kora címmel futott, majd a témából a nyár folyamán podcast is készült. Egyik fő állításom az volt, hogy egyértelmű jelek vannak arra, hogy a két nagyhatalom nyomására a közepes méretű országok tömbösödése megindult, és egy nagyobb egységben keresik a kiutat. Ez a multipoláris világrend alapja. Ebben élünk, és gazdasági szempontból most ezeknek a középhatalmaknak jött el az idejük.
A folyamat nem idén kezdődött, de az Egyesült Államok elnökének abuzív magatartása felgyorsította. Nem szándékosan, de Trump az Európai Unió megmentőjeként vonul majd be a történelemkönyvekbe. Nemcsak azért, mert rákényszerítette az európai országokat, hogy engedjék el az amerikai védőháló illúzióját, és kezdjenek el költeni a saját védelmükre, hanem azért is, mert magatartásával olyan országokat sodort az Unió felé, mint Kanada vagy az Egyesült Királyság.
Az európai tartományok és országok egyesülését a történelem során gyakran nem a béke és a gazdasági prosperitás, hanem a közös fenyegetettség ösztönözte. Így volt ez 1291-ben a Habsburgoktól tartó svájci kantonokkal, vagy 1871-ben a német államokkal, amelyek felismerték, hogy csak együtt képesek felvenni a versenyt a nagyhatalmakkal.
Amikor Trump Grönlandot fenyegette, Kanadát az Egyesült Államok 51. tagállamaként emlegette, vagy a briteket inzultálta a Falkland-szigetek kapcsán, nem csupán átmenetileg zilálta szét a szövetségesi kapcsolatokat. Közös félelmet ébresztett, amely a történelem során gyakran vezetett tartós egységhez. Kanada és az EU esetében erre számítottunk az év elején, de nem hittük, hogy a közeledés ilyen gyors lesz. Köszönet érte az elnöknek.
Az Európai Unió bejelentette, hogy társult tagi státuszt (Associate Member) kínál Kanadának. Ennél szorosabb kapcsolatot már csak a teljes jogú tagság jelentene. A részletek kidolgozása a következő hónapok feladata, de az ajánlat vonzerejét jelzi, hogy már Ausztrália is érdeklődését fejezte ki. A szorosabb kereskedelmi kapcsolatok, a közös védelmi struktúra és az azonos értékrendre épülő, összehangolt külpolitika középtávon számos előnnyel járhat, miközben az önálló monetáris politika megmarad.
Hogy végül mennyire lesz szoros ez a szövetség, és mennyiben marad pusztán politikai állásfoglalás, azt az idő dönti el. Az Egyesült Államok elnökének mindenesetre jókora fricska. Ha pedig sikeres lesz, mintát adhat az Egyesült Királyságnak is, amelynek el sem kellett volna hagynia az uniót.
Mit jelent ez a folyamat a devizapiacoknak?
A politikai közeledés önmagában még nem rendezi át a devizapiacokat. Ha azonban szorosabb kereskedelmi és hitelezési kapcsolatok követik, idővel az is változhat, hogy az országok milyen devizában számolnak el, vesznek fel hitelt és képeznek tartalékot. A kérdés tehát az, hogy
az új együttműködések teremtenek-e elég ösztönzést és megfelelő pénzügyi hátteret ahhoz, hogy a résztvevők a dollár helyett gyakrabban használják egymás fizetőeszközeit.
A dollár nem egyik napról a másikra vette át az angol font vezető szerepét. A háborúval és a nagy gazdasági világválsággal is terhelt, harmincéves átmenet során a két csúcsvaluta párhuzamosan létezett egymás mellett. A font hanyatlását időről időre a külföldi befektetők bizalmának megingása kísérte, egyre többen kérdőjelezték meg a brit monetáris hegemónia fenntarthatóságát. A BCA elemzése szerint ez 1931-ben, 1947-ben, 1967-ben és 1976-ban is komoly piaci turbulenciához vezetett.
1931-ben a font aranyra válthatósága, 1947-ben pedig a dollárra válthatósága bizonyult fenntarthatatlannak. A másik két eset klasszikus fontválság volt. Mind 1967-ben, mind 1976-ban a brit gazdaság tartós fundamentális egyensúlytalanságai ásták alá fokozatosan a sterlingbe vetett bizalmat. A romló fundamentumokra a devizapiac egyre erősebb nyomással reagált, ami 1967-ben a rögzített árfolyam feladásához és 14 százalékos, 1976-ban pedig 12 százalékos leértékelődéséhez vezetett.
A sterling példája arra figyelmeztet, hogy egy vezető valuta leváltása évtizedes folyamat, nem pedig egyetlen átadási pillanat.
A tartalékvaluta-státusz nem tesz immunissá egy országot a fundamentális egyensúlytalanságokkal szemben. Ezek hosszú ideig fennmaradhatnak, de idővel erodálhatják a valuta iránti bizalmat. Az alkalmazkodás ekkor hirtelen, jelentős árfolyammozgások formájában jelentkezhet.
A dollár dominanciája nem fog egyik napról a másikra megszűnni, a vetélytársak jelenleg a kanyarban sincsenek. Nem áll mögöttük hasonlóan fejlett hitelpiac, nem épültek be olyan mélyen a nemzetközi kereskedelembe, és részben ezek miatt a jegybanki tartalékokban is kisebb szerephez jutnak. A lassú átrendeződés azonban elkezdődött, és az Egyesült Államok elnöke ezt a folyamatot is gyorsítja. Ez pedig heves piaci mozgásokat vetíthet előre.
2025 tavaszán már hivatkoztam Eichengreen 2014-es munkájára, amelynek egyik fő állítása, hogy egyszerre több domináns fizetőeszköz is létezhet párhuzamosan, akár kontinensenként más-más valuta tölthet be meghatározó szerepet. Ez jól illeszkedik a multipoláris világrendhez.
Benjamin Cohen, a Kaliforniai Egyetem professzorának valutapiramisa szemléletesen mutatja be a fizetőeszközök közötti hierarchiát. Cohen a valutákat nemzetközi szerepük kiterjedtsége és mélysége alapján különbözteti meg:
- csúcsvaluta: egyedülállóan domináns;
- patrícius valuták: rendszerszinten fontosak, de nem dominánsak;
- elit valuták: jelentős, de korlátozott nemzetközi használattal bírnak;
- plebejus valuták: regionális vagy szűk piaci szerepet töltenek be;
- csak belföldi valuták: lényegében nincs nemzetközi funkciójuk.
A piramisban elfoglalt pozíciók roppant lassan, de változhatnak. Jelenleg a dollár egyetlen reális kihívója az euró. Cohen logikáját követve a köztük lévő különbség kétféleképpen is eltűnhet, az euró felemelkedhet a csúcsvaluta szintre, vagy a dollár süllyedhet egy szinttel lejjebb. Számomra az utóbbi tűnik valószínűbbnek.
Az eurózónának van egy nagy előnye, amely sokszor a legnagyobb hátránya is, a döntéshozatala lassú és körülményes. Éppen ezért nehezen képzelhető el benne egy olyan hirtelen és radikális politikai irányváltás, mint amilyet Trump hajtott végre.
A vázolt esetleges tömbösödés rövid távon nem változtat a piramison betöltött helyeken. A lehetséges társult tagok egyike sem szeretne lemondani saját fizetőeszközéről. Önmagában figyelemre méltó, hogy a kanadai és az ausztrál dollár felkerült az alsó polcra, de az is látszik, hogy egyik sem tartozik a devizák elitklubjába.
Ha a társult tagság sikeres konstrukciónak bizonyul, és felpörög az érintett országok és az unió közötti kereskedelem, az a hitelpiacok összefonódását is elősegítheti. Ez a rövid lejáratú külső adósság növekedésével járhat.
Ebben az esetben a Greenspan–Guidotti-szabály devizánkénti alkalmazása mellett nemcsak a tartalékok mérete, hanem az összetétele is szemponttá válhat. A hatás aszimmetrikus. A társult országok jegybankjai nagyobb mértékben növelhetik eurótartalékaikat, mint az EKB a kanadai vagy ausztrál dollárban tartott tartalékait. A kanadai dollár jelenleg a globális jegybanki tartalékok 2,5 százalékát, az ausztrál dollár pedig 2 százalékát adja, aminek korlátja az alacsony likviditás is. Ilyen alacsony bázis mellett arányaiban már egy kisebb növekedés is számottevő lehet.
Érdemes figyelni Peking terjeszkedésére is. A dollár nem pusztán az amerikai gazdaság mérete miatt vált csúcsvalutává, hanem mert a Fed az 1920-as években kiépítette a nemzetközi használatához szükséges intézményi infrastruktúrát. Ez megteremtette a feltételeit a dollár piaci részesedése növekedésének, amely évtizeddel később követte az intézményi alapok kiépítését.
Peking jelenleg hasonló infrastruktúrát épít, globális devizacsere-megállapodási hálózatot, amely lehetővé teszi, hogy Kína az importált árupiaci termékeket renminbiben számolja el. Figyelemre méltó, hogy
már a kínai export 35 százalékát is renminbiben számolják el, miközben a kínai fizetőeszköz részesedése a globális devizatartalékokból továbbra is csekély.
A dollár részesedésének csökkenése nem drasztikus, de már egy kis százalékos elmozdulás is jelentős tőkeáramlást indíthat el, ahogy azt a jegybankok aranyvásárlásainál is láthattuk. A befektetők számára ezért már jóval azelőtt jelentősége lehet az átrendeződésnek, hogy bárki átvenné a dollár vezető szerepét.
Kanada és az Európai Unió közeledésének is ez adhat a politikai gesztuson túlmutató jelentőséget. Ha a megállapodásból szorosabb kereskedelmi és pénzügyi együttműködés születik, a résztvevők idővel az amerikai piac és a dollár használatának is több alternatíváját teremthetik meg. Carney davosi felhívása így kézzelfogható gazdasági tartalmat kaphat. Trump pedig azzal, hogy nyomást gyakorol szövetségeseire, éppen azokat a kapcsolatokat segítheti megerősödni, amelyek hosszú távon csökkentik az Egyesült Államoktól való függésüket.
