Ezermilliárd dolláros fogadás: rekordot döntött a Claude mögött álló cég tőzsdei kibocsátása
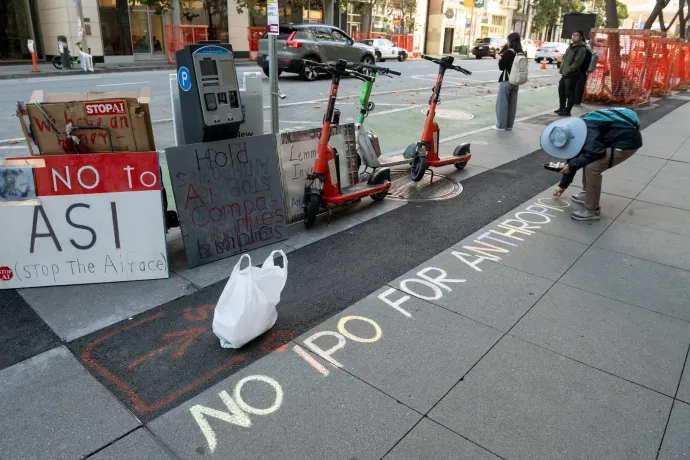
Csütörtökön 83 dolláros kibocsátási áron lép tőzsdére az Anthropic, a ChatGPT egyik legfontosabb versenytársának számító Claude mesterségesintelligencia-modell fejlesztője. A kibocsátási ár alapján az amerikai vállalat értéke a teljesen hígított részvényállománnyal számolva elérte az 1500 milliárd dollárt. A 81,34 milliárd dollár értékű részvénykibocsátással az Anthropic meghaladta a SpaceX júniusi, eredetileg 75 milliárd dolláros kibocsátását, bár utóbbi végül a további részvények értékesítésével 85,7 milliárd dollárra nőtt. Az Anthropic részvényeivel csütörtökön kezdődik a kereskedés a Nasdaqon, ANT jelzéssel.
A bevezetést megelőző napokban a befektetői érdeklődés minden várakozást felülmúlt. Az Anthropic eredetileg 70–78 dolláros kibocsátási ársávot határozott meg, de a Wall Street Journal szerint a kibocsátást szervező bankok már 80 dollár feletti árat is mérlegeltek. A befektetők ugyanis már a múlt héten hatszor annyi részvényt szerettek volna lejegyezni, mint amennyit eladásra kínáltak.
Az Anthropic a legnagyobb modellfejlesztők közül a legígéretesebbnek tűnő üzleti modellt építette fel. Miközben konkurensei, a ChatGPT és a Gemini hatalmas, jelentős részben ingyenes lakossági felhasználóbázissal rendelkeznek, a Claude fejlesztője különösen a fizető vállalati ügyfelekre és a programozási alkalmazásokra összpontosított. A Menlo Ventures adatai alapján az Anthropic már a vállalati MI-modellek használatára fordított kiadások 55 százalékát szerezte meg, megelőzve az OpenAI-t és a Google-t is. A Claude különösen a szoftverfejlesztésben népszerű, ahol a cégek a gyorsabban elvégzett munkáért hajlandók jelentős összegeket fizetni.
Bár az Anthropic tavaly 4,6 milliárd dolláros árbevételt ért el, az idei első kilenc hónapban pedig már 33,2 milliárdot – vagyis több mint tizenkétszer annyit, mint egy évvel korábban – ez nem jelent egyet a nyereségességgel: ugyanebben az időszakban 1,26 milliárd dolláros működési veszteség jött össze.
A terület logikája miatt is kikényszerített terjeszkedéshez ugyanis rengeteg pénz kell, a verseny miatt lehetőleg minél gyorsabban. A mesterséges intelligencia rendkívül drága műfaj: az egyre fejlettebb modellek tanításához és működtetéséhez hatalmas számítási kapacitásra, speciális csipekre, adatközpontokra és energiára van szükség. Az Anthropic ezeket a kapacitásokat eddig jellemzően olyan nagy felhőszolgáltatóktól bérelte, mint az Amazon, a Google vagy a Microsoft, de például az Nvidia csipjeit használó Lambda nevű céggel is szerződött. Így ugyan nem kellett saját adatközpontok építésére és több százezer drága csip vásárlására költeni, a szolgáltatók viszont a beruházásaik költségét és a saját nyereségüket is beépítik a bérleti díjakba, ez pedig az Anthropic méreteinél már elképesztő összegeket jelent. A Financial Times szerint csak az idei harmadik negyedévben 9,9 milliárd dollárt költöttek számítási kapacitásra, többet, mint az összes többi működési költségére együtt. Ráadásul a rendelkezésére álló kapacitásnak mindössze a negyedét használják a fizető ügyfelek kiszolgálására, a többit az új modellek tanítása, tesztelése és a kutatás-fejlesztés köti le.
Tehát már azelőtt dollármilliárdokat kell költeni, mielőtt egy újabb modellből egyáltalán bevétel származna.
Az Anthropic ezért fokozatosan átalakítaná az infrastruktúráját és egyre több, kifejezetten a saját igényeihez igazított adatközpontot használna, ahol maga választhatná meg a számításokhoz szükséges csipeket. A központokról külső fejlesztők gondoskodnának, a csipek beszerzését pedig pénzügyi befektetők finanszíroznák. Az Anthropic pedig hosszú távú szerződések alapján fizetne a használatukért.
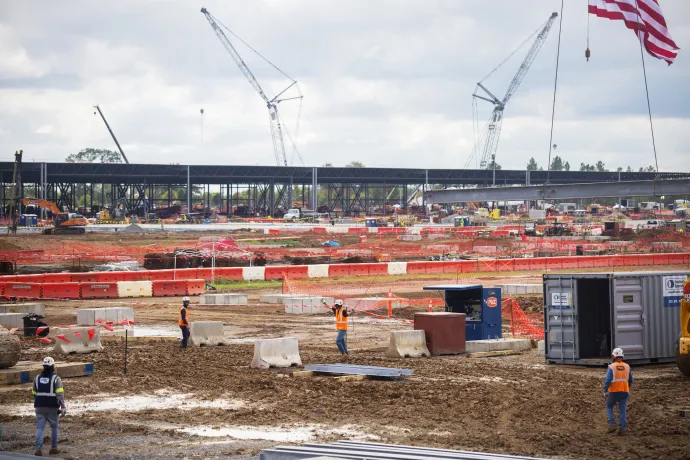
Ilyen beruházás a tervek szerint 2027-ben működésbe lépő River Bend adatközpont is, amely az amerikai Louisiana államban, St. Francisville közelében épül. Észak-Amerikában nagyjából egy tucat ilyen központtal terveznek. A River Bendet a korábban kriptovaluta-bányászattal foglalkozó Hut 8 fejleszti, az üzemeltetésében a Fluidstack vesz részt, az Anthropic pedig az ott kiépített számítási kapacitásokat bérli majd. A központba a Google kifejezetten mesterségesintelligencia-feladatokra tervezett, TPU-nak nevezett processzorai kerülnek.
Az első, 875 ezer Google-processzorból álló csomagot nem az Anthropic hanem az Apollo befektetési társaság által vezetett, a Broadcom pénzügyi támogatásával működő befektetői csoport veszi meg. Az Anthropic öt éven keresztül évi 7,2 milliárd dollárt fizet a csipek használatáért, a szerződés lejártakor pedig jelképes összegért megvásárolhatja őket.
Emellett arra is ügyelnek, hogy az Anthropic ne legyen egyetlen gyártónak kiszolgáltatva: szoftverük a Google, az Nvidia, és az AMD processzorain is képes futtatni a modelljeit. A hosszú távú szerződések azonban kockázatosak: a bérleti díjakat akkor is fizetni kell, ha a Claude iránti kereslet nem nő a várakozásoknak megfelelően.
Az Anthropic nincs egyedül a kihívásaival: a ChatGPT-t fejlesztő OpenAI is hasonló megoldásokkal próbálja előteremteni a növekedéséhez szükséges számítási kapacitást. Júniusi hírek szerint egy Ohio államban tervezett adatközpont-komplexum húszéves bérléséről tárgyalnak, a beruházásba pedig a SoftBank és az Nvidia is bekapcsolódhat. A Financial Times által megszerzett belső előrejelzés szerint 2030 végéig 856 milliárd dollárt, jelenlegi árfolyamon 287,5 ezermilliárd forintot költenének számítási kapacitásokra és infrastruktúrára. Ebből az összegből a 2027-re tervezett magyar központi költségvetés kiadásait hat éven át lehetne fedezni, ha azok változatlanok maradnának. Az OpenAI ráadásul úgy számol, hogy 2026 és 2030 között a működésére és beruházásaira 278 milliárd dollárral többet költ majd, mint amennyi pénz befolyik hozzá. Vagyis a gyorsan növekvő bevételek mellett is hatalmas összegeket kell még befektetőktől és más finanszírozóktól előteremteniük – nem véletlen, hogy az OpenAI is a tőzsde felé tart, a bevezetést akár már jövőre megléphetik.
Éppen ez a hatalmas pénzigény ébreszt egyre több kételyt a Wall Streeten: a befektetők attól tartanak, hogy az MI-cégek értékeltsége gyorsabban emelkedett, mint amilyen ütemben a technológia nyereséget termelhet.
Ha a bevételek nem igazolják a várakozásokat, a részvényárfolyamok jelentősen visszaeshetnek, és a beruházások finanszírozása is megnehezülhet. Ezt értik az MI-lufi kipukkanásán: nem feltétlenül a technológia kudarcát, hanem azt, hogy a befektetők túlárazták a benne rejlő üzleti lehetőségeket.
A hatalmas adatközpontok terjeszkedése ráadásul egyre nagyobb ellenállásba ütközik az Egyesült Államokban: a környékükön élők a létesítmények zajára, jelentős víz- és áramfogyasztására, valamint arra panaszkodnak, hogy a megnövekedett energiaigény miatt a lakossági rezsiköltségek is emelkedhetnek. Több helyen már az építkezések leállítását követelik, a novemberi amerikai félidős választásokon pedig az adatközpontok terjeszkedését korlátozó kezdeményezések is támogatást kaptak.
Trippon Mariann, a CIB Bank vezető elemzője szerint a technológiai forradalmakban az új találmányokhoz és az általuk ígért gazdasági átalakuláshoz gyakran hatalmas tőzsdei lelkesedés társult, amelyből végül buborék lett. Amikor ez kipukkadt, sok befektető súlyos veszteségeket szenvedett el, és nem ritkán éppen azok a vállalatok tűntek el, amelyek kezdetben a legígéretesebbnek látszottak. Így elképzelhető, hogy tizenöt év múlva már nem az Anthropic és az Nvidia lesz az MI-ipar két meghatározó szereplője, miközben maga a technológia addigra a gazdaság szinte minden területén elterjed.
A mostani helyzetben különösen aggasztónak tartja, hogy az egyre nagyobb beruházásokat a vállalatok mindinkább külső forrásokból kénytelenek finanszírozni, ráadásul emelkedő kötvényhozamok mellett.
A dráguló hitelek és kötvénykibocsátások idővel visszafoghatják a fejlesztéseket, egy esetleges tőzsdei összeomlás más ágazatokat is magával ránthat: ha a befektetőknek az MI-részvényeken elszenvedett veszteségeik miatt más befektetéseiket is el kell adniuk, az újabb árfolyameséseket okozhat. A vagyonuk csökkenése miatt pedig kevesebbet költhetnek, ami már a gazdasági növekedésre is hatással lehet.
A pénzügyi kockázatok mellett a hatalmas adatközpontok építése is egyre több konfliktust okoz az Egyesült Államokban. A környékükön élők a zajra, a jelentős víz- és áramfogyasztásra, valamint a lakossági energiaárak esetleges emelkedésére panaszkodnak, és több helyen már az új beruházások leállítását követelik. A novemberi félidős választásokon az adatközpontok terjeszkedését korlátozó kezdeményezések is támogatást kaptak, ami Trippon szerint a szabályozás szigorításához vezethet. A teljes építési moratórium mellett ugyanakkor egy mérsékeltebb megoldás is elképzelhető: a beruházásokat továbbra is engedélyeznék, de a cégeknek magasabb adókat kellene fizetniük, gondoskodniuk kellene saját energiaellátásukról, és a helyi utak, elektromos hálózatok fejlesztéséből is nagyobb részt kellene vállalniuk.
Móró Tamás, a Concorde Értékpapír vezető stratégája nem számít arra, hogy az ellenállás és a szigorúbb szabályok megállítanák az MI-ipar fejlődését. Az adatközpontok egy részét a lakott területektől távolabb telepíthetik, és az üzemeltetőknek több költséget kellhet vállalniuk, de az Egyesült Államok aligha engedné el a Kínával folytatott technológiai verseny egyik legfontosabb területét. Ebben a republikánusok és a demokraták között is széles körű az egyetértés, így a politikai szigorítás várhatóan nem jár majd az ágazat érdemi visszafogásával.
Az Anthropic tőzsdei bevezetésének tétje éppen ezért túlmutat egyetlen vállalat sikerén. Móró szerint még az sem feltétlenül lenne kudarc, ha a cég értéke a korábban felmerült 2000 milliárd dollár helyett 1300–1400 milliárd dollár körül alakulna. Egy meredek árfolyamzuhanás viszont már az egész MI-szektorba vetett bizalmat megingathatná, amit a kibocsátást szervező Goldman Sachs és Morgan Stanley is szeretne elkerülni. A részvények iránti keresletet ugyanakkor erősítheti, hogy a nagy alapkezelők aligha akarnak kimaradni az egyik legfontosabb technológiai ágazat egyik vezető vállalatából. Móró szerint már az is elegendő lehet a felkínált részvények megvásárlásához, ha portfóliójuknak csupán 0,5–1 százalékát fordítják Anthropic-részvényekre.
A kezdeti árfolyamot az is felfelé hajthatja, hogy a korábbi tulajdonosok jelentős része egyelőre nem adhatja el a papírjait. A többségre 180 napos, az alapítókra és egyes nagytulajdonosokra akár egyéves értékesítési korlátozás vonatkozik, bár vannak kivételek. A nagy kereslettel így kezdetben viszonylag kevés eladásra kínált részvény áll szemben, ami megkönnyítheti a sikeres tőzsdei rajtot. Az Anthropic értékeltségét azonban hosszabb távon nem ezek a korlátozások, hanem az üzleti eredményei igazolhatják: a következő években ki kell derülnie, hogy a Claude gyorsan növekvő bevételei elegendők lesznek-e a fejlesztések és az adatközpontok több százmilliárd dolláros költségeinek fedezésére.
