Nem csak onnan jönnek a kormány céges pluszbevételei, ahonnan a legtöbben várnák
Magyar Péter miniszterelnök október 19-i beszédéből derült ki, hogy megemelik a legnagyobb vállalatok társasági adójának (tao) kulcsát. A terv szerint az évi 180 milliárd forintnál több árbevételt elérő vállalatoknak egy második, 15 százalékos kulcsot is bevezetnének, ami a várakozások szerint 11 százalék körülire emeli majd a tényleges taoterhelést.
Az adóemelés a NER alatt tabusított kifejezésnek számított, még akkor is, amikor éppen adót emeltek. Pedig ha valahol lenne tere adóemelésnek, az biztosan a tao, mivel kirívóan alacsony annak kulcsa hazánkban.
Teljes elvonásban élmezőnyben
A magyar vállalati adózás összességében nehezen elemezhető, és a tao ennek csak egy kisebb része. Hiszen a 2024-ben 1350 milliárd forint adóbevételt biztosító helyi iparűzési adó (hipa) önmagában többet hozott, mint az 1007 milliárd forintos taobevétel. Emellett pedig ágazati, külön- és egyéb vállalati adók jogcímen közel 1700 milliárd forintot fizettek be még a hazai vállalatok.
Hiába alacsony tehát a tao kulcsa, összességében nem fizetnek kevés adót a magyar vállalatok. Az Eurostat adatai szerint míg az EU átlagában a GDP 8,7 százalékát tette ki a vállalatoktól elvont adó értéke, addig ennél még magasabb is volt a hazai 9,5 százalékos szint.
A tao összege a GDP arányában alig 1,6 százalék, ami messze a legalacsonyabb az európai mezőnyben. A termékadók között szereplő hipát és az innovációs járulékot is figyelembe véve viszont nem marad le a magyar költségvetés a vállalatok adóztatásában. Azért is kimagasló ez a kategória, mert az ágazati különadók jelentős részét is ide számítják.
Ettől még az aránytalanságok problémát okoznak, és valóban fontos jelenségre hívta fel a figyelmet a pénzügyminiszter az október 20-i, Magyar Péterrel közös sajtótájékoztatóján, amikor igazságosabb vállalati adóterhelésről beszélt.
Az európai adatok arra is rávilágítanak, hogy a szektorális és különadók kivezetése csak úgy képzelhető el, ha a kieső ezermilliárdos tételt a vállalati jövedelemadók rendszerének átalakításával és emelésével fedezi a kormányzat, mert ezek nélkül egyszerűen túl kevés adót fizetne a vállalati szektor.
Egyelőre ugyanakkor nem a különadók kivezetése helyett csavarják fel a taót. Sőt, tovább növelik az unortodox adókat a kiskereskedelmi, a biztosítási és a reklámadó formájában, de növelik a pénzügyi tranzakciós illetékből és bányajáradékból beszedett összegeket is, bár ezek részleteit még nem ismerjük.
Nemcsak az adó, a kimutatott nyereség is kicsi
Az egyik legnagyobb visszhangot kapott változás talán a tao kulcsának növelése. Erről az egymást követő sajtótájékoztatók és háttérbeszélgetések alapján az derült ki, hogy a felső kulcs 15 százalék lesz, de az effektív adóráta így is csak 11-11,25 százalék körül alakul majd.*
A Crefoport.hu adatbázisának segítségével megvizsgáltuk az érintett vállalatok körét: csupán 99 vállalat érte el a 180 milliárd forintos árbevételi szintet 2025-ben. A vállalatok összesített árbevétele 51,5 ezer milliárd forint volt, adózás előtti eredményük pedig 2100 milliárd forint. Ez nem túl magas profitráta, 4 százaléknak felelt meg.
Márpedig a társasági adót az elért eredmény után kell megfizetni, magyarán a nyereség után. A 99-ből 23 cég azonban veszteséget mutatott ki. A listán szereplő vállalatok túlnyomó többsége multinacionális nagyvállalat, ezek globálisan tervezik és optimalizálják adózásukat, így sok tényező befolyásolja, mely országban mekkora adóalapot mutatnak ki, és mennyi adót fizetnek.
Ez a közel száz nagyvállalat az 51,5 ezer milliárdos teljes vállalati árbevétel 19 százalékát adta tavaly, és a társasági adónak is majdnem pontosan ekkora részét, 20 százalékát fizette be. (Az összehasonlítás nem lehet tökéletes, mert a nagyvállalatok között több csoportszintű beszámolót készít, így abban már szerepelnek más vállalatok is). Tehát leginkább az látható, hogy nem térnek el nagyban adózási szokásaik a kisebb cégekétől.
Az effektív, tehát valóságosan megfizetett adó kulcsa az adózás előtti eredményhez mérten 9,9 százalék volt a nyereséget kimutató cégeknél. Ez elsőre furcsán hangozhat, mert magasabb a 9 százalékos kulcsnál. A nagyvállalatoknál azonban nagyon nagy szerepe van az adóalapot növelő és csökkentő tételeknek is, illetve a transzferárszabályoknak.
Ha egy cég egy multinacionális hálózat tagja, sok esetben nincsenek piaci árai – de elvárás, hogy legalább egy minimális nyereség után fizessen adót, még ha kimutatásai szerint ennél alacsonyabb is az eredménye, vagy akár veszteséges. Márpedig az összesített 4 százalékos eredmény a minimális szint környékén van, sok cég ennél kevesebbet mutat ki.
Gigavállalatok jelentős kedvezménnyel
A tavalyi adatok alapján a 99 legnagyobb, 180 milliárd forint árbevételt elérő vállalat esetében a két százalékpontos taokulcsnövelés eredménye nagyjából 30 milliárd forintra adódna. Ha viszont tényleg 15 százalék lesz a felső kulcs, akkor biztosan elérik a 11,25 százalékos effektív adókulcsot, és ez már 90 milliárd forintot jelenthet. (Tavaly 1027 milliárd forint taót fizettek a vállalatok.)
Ahogy már utaltunk rá, a tao alapját jelentős mértékben befolyásolják a kedvezmények, különösen a fejlesztési és kutatás-fejlesztési kedvezmények. Ennek felülvizsgálata potenciálisan nagyobb többlet adóbevételt jelenthet, mint az adó kulcsának módosítása.
Ráadásul sok nagyvállalat kiemelkedő közvetlen és közvetett támogatást kapott évtizedeken át. A győri Audi például kimagasló összegeket kapott, de adót nem sokat fizetett: esetükben a fő szerepe a k+f adókedvezményeknek van, amit a most bejelentett felülvizsgálat nem is érint. Az Audi az adólapjának nyolcadát a k+f költségekkel csökkenti.
Alapvetően jó hír lehet, ha sok kutatás-fejlesztést végez egy nagyvállalat Magyarországon, de nem csak helyi k+f-re lehet ezt a kedvezményt igénybe venni: az anyavállalat szolgáltatásait is le tudják költségként könyvelni. Így pedig itthon csökken, az anyavállalatnál nő az adóalap. Ez a kiskapu is sok tízmilliárd forintos adóbevételt terel el az országból.
A tao alapját csökkentő és növelő tételek nagyon összetettek, leginkább a kellő apparátussal és erőforrással rendelkező nagyvállalatok tudják ezt kihasználni. Ezért is jó hír, hogy Kármán András pénzügyminiszter utalt arra is, hogy nemcsak emelés következik, hanem ezeket a kedvezményeket próbálják csökkenteni. Bár ez jóval összetettebb és hosszadalmasabb munka, mint egy kulcs megváltoztatása.
Az adókedvezmények, a tao részletszabályainak átírása a második kulcs bevezetésénél nagyobb többlet adóbevétellel kecsegtet a költségvetés számára, különösen ha a transzferár-szabályozást is szigorítják.
Lengyelország 2019-ben megtette ezt: bővítették az adóhatóságok ellenőrzési lehetőségeit, módosították a kapcsolt vállalkozások dokumentációs kötelezettségeit, és bevezették az elektronikus adatszolgáltatást, amely segítik a kockázatos ügyletek kiszűrését.
A lengyel transzferár-ellenőrzések során feltárt jövedelemkorrekciók összege 2024-ben 753,1 millió złoty (mintegy 62,5 milliárd forint), 2025-ben pedig 875,7 millió złotyra (körülbelül 72,7 milliárd forintra) emelkedett, ami 16 százalékos növekedés. Nehezebben számszerűsíthető annak hatása, hogy a szigorúbb szabályok miatt hogyan nőttek az adóalapok, mindenesetre látványosan megugrottak az adóbevételek. Lengyelországban ráadásul kisebb a nemzetközi cégek szerepe a gazdaságban, mint Magyarországon.
Radar alatt beszedett százmilliárd
A médiában sokkal kisebb visszhangja volt egy másik adómódosításnak: a kevesek által ismert innovációs járulékot megemelik 0,2 százalékponttal. Ez elsőre marginálisnak tűnhet, pedig az adó szintje jelenleg 0,3 százalék. A 0,5 százalékra emelés azt jelenti végső soron, hogy kétharmadával emelik.
Ez több szempontból is okos választásnak tűnik: ezt a mikro- és kisvállalkozások nem fizetik, így sokkal inkább a multikat terheli. Az 50-nél több munkatársat foglalkoztató vagy 10 millió eurónál (36-37 milliárd forint) nagyobb árbevételű cégekre vonatkozik, tehát a közepes és nagyvállalatokra.
2026-ra 177 milliárd forintot terveztek beszedni innovációs járulékból, az emelés hatására ez 295 milliárd forintra nőne. Ez 118 milliárd forint többlet, de jövőre ez várhatóan több is lesz, mivel nőnek a vállalatok bevételei.
A járulék alól pedig kibújni is sokkal nehezebb: az alapja túlnyomórészt ugyanaz, mint a forgalmi típusúnak tekinthető helyi iparűzési adónak – csak az innovációs járulékot nem az önkormányzatok, hanem a központi költségvetés szedi be. Mivel az árbevételből csak az anyagköltség és a teljes egészében közvetített szolgáltatások, alvállalkozói teljesítések vonhatók le, itt nincs lehetőség a tao esetében alkalmazott nemzetközi optimalizációnak. Az adónem természetes módon a szolgáltatócégeket érinti jobban, a termelő és kereskedő cégeket kevésbé, így az iparpolitikát is segítheti.
Összességében a kormány a tao és innovációs adók változtatásából 240 milliárd forint többletet kíván beszedni.
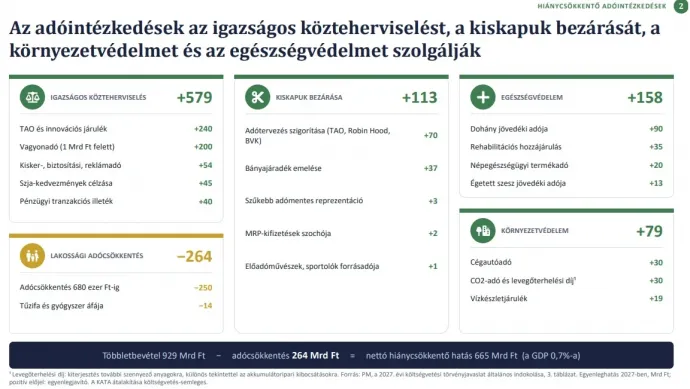
Ha figyelembe vesszük a várható inflációt és gazdasági növekedést, akkor a tao és az innovációs járulék idei bázison számolt összesen 208 milliárdos növekménye el is érheti a kormány által prognosztizált 240 milliárdos összeget.
Mint a táblázatban látszik, további plusz 70 milliárdot vár a kormány az adótervezés elleni fellépés szigorításától, de itt nemcsak a tao, hanem az energiaellátók jövedelemadója (Robin Hood) és a bizalmi vagyonkezelők (bvk) is célkeresztbe kerülnek majd ebből a szempontból.

