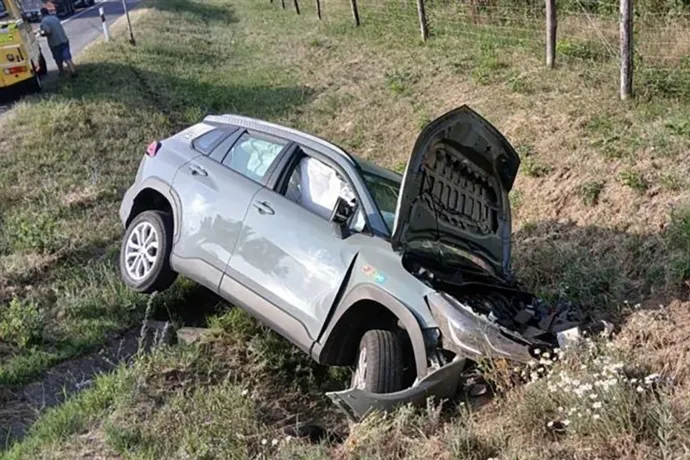

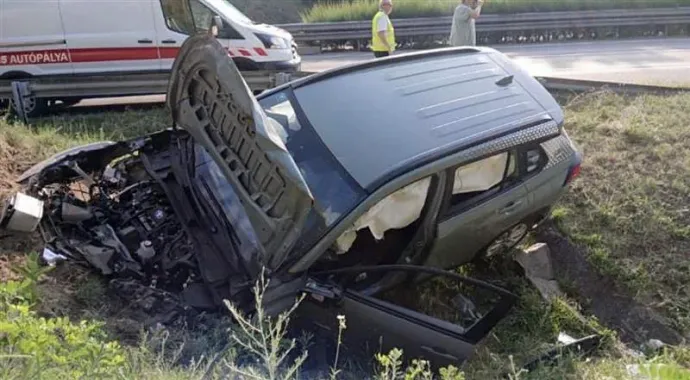
Méretes vérfoltot látott a lábai alatt Balázs, a jobb lába több helyen eltört. Amikor ösztönösen ki akart szállni, kiesett a Mol Limo Toyota Corolla Cross bérautójából, miután balesetet szenvedett az M5-ös autópálya újhartyáni szakaszán, egy útépítés közelében. A tavaly júniusi baleset hajnali negyed négykor történt, olvasónk utólag így is szerencsének érzi, hogy nem ütközött össze egy másik járművel. Csak ő sérült meg, amikor a Toyota nagy sebességgel áttért a szemközti sávba, majd a közeli felüljáró tövében lévő töltésnek vágódott és teljesen összetört.
Előző nap a Szegeden élő barátait látogatta meg, ehhez bérelt autót a Mol autómegosztó szolgáltatásától. A társaság együtt vacsorázott, és bár a többiek marasztalták, Balázs hajnali egy óra körül elindult vissza Budapestre, így nagyjából két órát tölthetett a volánnál, mielőtt egyszerűen elaludt vezetés közben. Az utóbbi évek elalvásos baleseteiről szóló cikkeink közös tanulsága, hogy ezek jellemzően ilyenkor, az éjszaka közepén, enyhe forgalomban történnek. A járművezetőnek ilyenkor ingerszegény körülmények közt kell megőriznie az éberségét, és az is az ébrenlét ellen hat, ha előzőleg evett, mert az emésztés élettani hatásai szintén rontják a koncentrációs készséget.
A Toyotában működött az automatikus sávtartó rendszer, ezért egy darabig akkor is egyenesben maradt, amikor a sofőr szeme már csukva volt. A baleset helyszínének közelében útépítés zajlott, a főváros felé haladó sávokat egy ponton átterelték az autópálya szemközti oldalára, ott 60 km/órás sebességkorlátozás volt érvényben. A Toyota automatikája megpróbált korrigálni a terelésnél, Balázs fel is ébredt a kerékcsikorgásra, de nem tudta visszaszerezni az irányítást az autó fölött.
Olvasónk nagyon összetörte magát. Jobb lábát háromszor műtötték, több hónapot töltött kórházban. Sérülései súlyossága és a vérveszteség miatt többször felmerült, hogy amputálni kell a lábát. Erre végül nem volt szükség, de most is nehezen mozog. A rendőrség a közúti közlekedési szabályok kisebb fokú megsértése miatt indított eljárást, és 78 ezer forint pénzbírságot fizettetett olvasónkkal. Balázs elismerte a felelősségét, nem is próbálja kisebbíteni a hibája súlyát. Azért keresett meg minket, mert szeretné, ha mások is okulnának a történtekből.
A sérült lábát még mindig fájlalja, és csak 40 fokban tudja behajlítani a térdét, de nem csak a tipikus elalvásos baleset egészségi következményeivel kell még évekig számolnia. A Mol Limo Toyotája gazdasági totálkáros lett, mert annyira összetört, hogy a kárfelmérést végző szakember álláspontja, illetve a típus káresemény előtti értéke miatt nem volt gazdaságos a helyreállítása. Bár olvasónk eleinte azt gondolta, hogy volt casco a bérautón, a cég felszólította, hogy térítse meg a teljes kárt, összesen 7,4 millió forintot. Nehéz helyzet ez, mert egyrészt olvasónk pályakezdő, másrészt a sérülése miatt nehezen talál munkát.
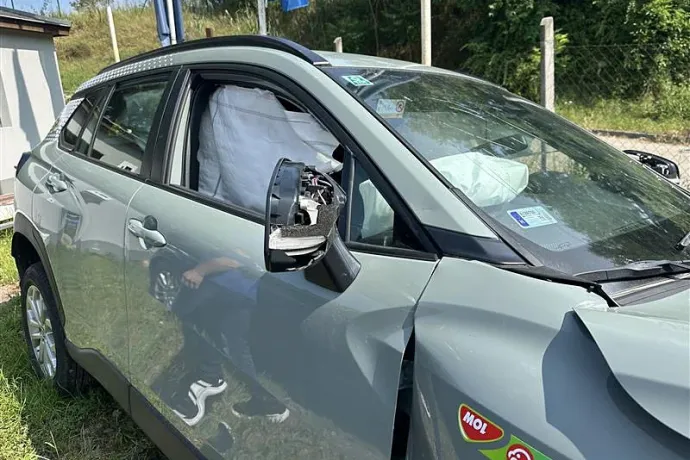
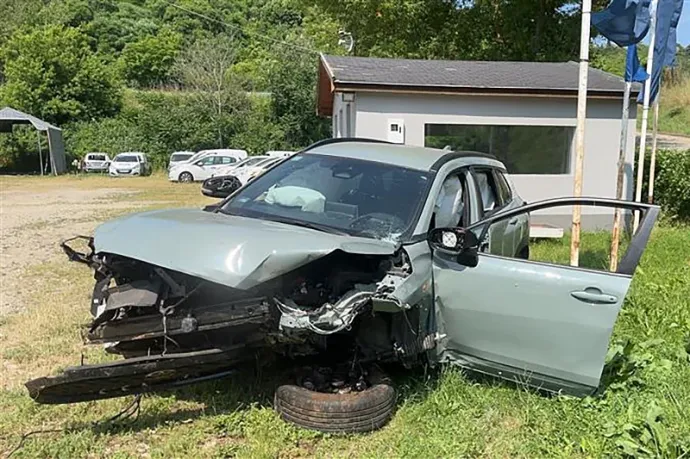
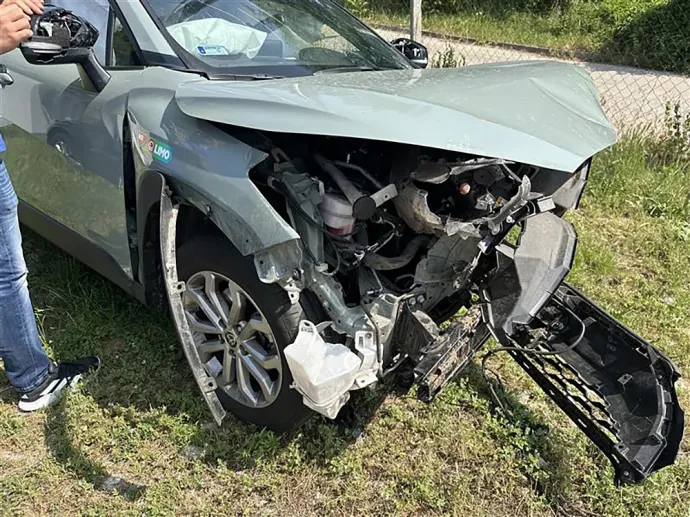
Szerinte a Mol Limo általános szerződési feltételei (ÁSZF) félrevezetők, mert nem derül ki belőlük egyértelműen, hogy van-e casco a bérautókon, vagy sem. A cég oldalán elérhető, jelenleg érvényes szerződési feltételek erre vonatkozó pontjában arról írnak, hogy a szolgáltató biztosítja, hogy a gépjárművek kötelező gépjármű felelősségbiztosítással rendelkezzenek. A biztosításokra vonatkozó fejezet azzal folytatódik, hogy a cég jogosult, de nem köteles casco biztosítást kötni a gépjárművekre, illetve, hogy Mol Limo akkor is maga dönthet arról, hogy egy káresemény után igénybe veszi-e cascót, ha az összetört bérautóhoz érvényes biztosítási szerződés is tartozik.
Balázs a nekünk küldött levelében azt írta, hogy a baleset előtt 140 km/órára állította a Toyota sebességtartó rendszerét. A sebességmérő pontatlansága miatt ez közel eshet az autópályán megengedett 130 km/óra legnagyobb sebességhez. Ezzel szemben a cég neki küldött tájékoztatása szerint az ütközés előtt 167-tel ment a Toyota, ami az útépítésen kívüli pályaszakaszon is gyorshajtásnak számít.
Kérdéseket küldünk a Mol Limónak, mert szerettük volna tudni, hogy mi alapján állapították meg a Toyota sebességét, illetve azt is, hogy volt-e érvényes casco biztosítás az autón a baleset idején. Kérdéseink közt szerepelt az is, hogy mi alapján dönti el a cég, hogy mely autókra köt ilyen biztosítást, és hogy mikor veszik igénybe a kártérítéshez, illetve milyen esetben kötelezik erre a bérlőket.
A válasz szerint minden autóban olyan eszköz működik, ami nemcsak a pontos helyzetük követésére szolgál, de rögzíti a sebességüket is. Erre éppen a káresemények körülményeinek tisztázása miatt van szükség, és az M5-ösön történt baleset után is ebből a rendszerből nyerték ki a 167 km/órás sebességadatot. A Mol Limo autóflottájának túlnyomó részén nincs casco, ez alól csak néhány speciális finanszírozású jármű kivétel. A cég ehelyett úgynevezett szerződésben szabályozott kárfelelősségi rendszert alkalmaz, derül ki a válaszból.
A Mol Limo szerint a casco hiánya nem jelenti azt, hogy minden baleset után az ügyfelekkel téríttetik meg a keletkezett kárt. Alapesetben az okozott kár 20 százalékát, de legalább 400 ezer forintot fizettetnek a károkozó bérlőkkel. Egyes kiemelt járműmodelleknél, például a Teslák esetében minimum kétmillió forint kártérítést is követelhetnek, amikor az ügyfelek okoznak balesetet, olvasható a cég szerződési feltételeiben. Ezeknél kisebb kár esetén mindig csak a tényleges kárösszeget kell kifizetniük az okozóknak, a bérlés kezdetekor választható önrészcsökkentő szolgáltatással pedig nullára is csökkenhet a cég baleset utáni követelése.
Balázs nem vette igénybe ezt a szolgáltatást, amikor kibérelte a Toyotát, de a Mol Limo válasza alapján ez nem is segített volna rajta. Bár a felelősségkorlátozás alapelve totálkár esetén is érvényes, bizonyos balesetek után még az úgynevezett Prémium önrészcsökkentőre sem támaszkodhat a bérlő a Mol Limo szerint. Ilyen például az ittas vezetés, vagy a sebességkorlátozás jelentős túllépése, amelyekre a casco sem nyújtana teljes fedezetet. Ez utóbbival indokolja a cég azt is, hogy Balázsnak 7,4 millió forintot kell fizetnie. Az autó adatrögzítője szerint 167-tel száguldott, az útépítés miatt csak 60-nal mehetett volna a baleset helyszínének közelében. Tavaly összesen 296 közlekedési balesetet okoztak a cég ügyfelei, ezek közül ötben keletkezett egymillió forintnál nagyobb összegű kár.
Balázs nem tudta egy összegben kifizetni a Mol Limo 7,4 millió forintos követelését, eddig csupán egymillió forintot tudott átutalni a cégnek, a többit részletekben szeretné törleszteni. Eredetileg 30 ezer forintos havi törlesztőrészletben állapodott meg a céggel, így 17 évig lenne kénytelen kártérítést fizetni, de a cég jelezte, hogy a törlesztőrészletet később havi 100 ezer forintra kívánja emelni.
A Mol Limóhoz nagyon hasonló szempontok alapján dönti el a GreenGo autómegosztó szolgáltató is, hogy mekkora kártérítést fizettet az ügyfeleivel, ha azok balesetet okoznak. Mint a kérdéseinkre adott válaszokból kiderül, erre jellemzően akkor kerül sor, ha a baleset súlyos szabályszegéssel vagy az autó rendeltetésellenes, illetve különösen veszélyes használatával függ össze.
Ilyen például az alkohol vagy kábítószer hatása alatti vezetés, a kirívó gyorshajtás, a szándékos vagy különösen veszélyes manőverezés, például a driftelés, a kézifékes megfordulás vagy más, a közlekedés biztonságát súlyosan veszélyeztető magatartás. A GreenGo szintén a baleset körülményei és a rendelkezésre álló bizonyítékok alapján vizsgálja meg, hogy alkalmazható-e a díjcsomag szerinti önrészen felüli, vagy akár a teljes kár megtérítésére vonatkozó igény. Évente 5-10 olyan eset történik, amikor a részletes vizsgálat után úgy döntenek, hogy a teljes kárösszeget az ügyféllel fizettetik ki. A vezetés közbeni elalvást önmagában ez a cég nem szándékos, hanem gondatlan károkozásnak tekinti.
Németh Péter, a CLB Független Biztosítási alkusz szakértője szerint a biztosítók nagyon szigorúan határozzák meg a cascóra vonatkozó tarifáikat, ha egy autót többen is használnak. Míg egy Balázs balesetében szereplő Toyota Corolla Cross éves cascójának díja egy vidéken élő magánszemély esetében 180 ezer forint körül alakul, addig az összeg Budapesten akár 250 ezer forint is lehet, mert itt nagyobb a baleset kockázata.
Amikor egy ilyen Toyotát többen is használnak egy cégnél, a biztosítási díja akár évi 500 ezer forintra is felszökhet, mert a társaságok úgy értékelik, hogy senki nem fog rá a sajátjaként vigyázni, és ez a logika megy tovább a kölcsönzők esetében, amelyek a biztosítók számára még nagyobb kockázatot jelentenek. Német szerint ez a magyarázata annak, hogy a társaságok sokszor nem is adnak ajánlatot a Mol Limóhoz hasonló autómegosztó szolgáltatóknak, amikor pedig mégis, a casco évente akár egymillió forintba is kerülhet. Ezt a kölcsönzők általában nem vállalják.
A szakértő szerint ugyanakkor önmagában nem zárja ki a cascós kártérítés kifizetését, ha valaki gyorshajtás miatt balesetezik, hiszen az ügyek megítélésében a rendőrségi eljárásban született határozat a döntő. Amikor viszont enyhe szabálysértésnek minősítenek egy ügyet, a biztosító is fizetni szokott kivéve, ha a szerződésben kizárták, hogy a gyorshajtással okozott baleset után is jár kártérítés.
