Mikor lett luxus a saját lakás?
A budapesti lakásárakat nézve könnyű elveszni a tíz- és százmilliók világában. Egy 50-60 millió forintos lakás ma már nem számít kirívónak a fővárosban, de önmagában egy ilyen összegből nehéz megítélni, valójában mennyire lett drága a lakhatás. Sokkal beszédesebb, ha azt nézzük meg, hogy hány év teljes nettó keresetére lenne szükség egy átlagos lakás megvásárlásához.
A KSH adatai szerint 2025-ben egy 30 négyzetméteres fővárosi lakás ára nagyjából 36 millió forint, egy 50 négyzetméteresé 60 millió, egy 70 négyzetméteresé pedig 84 millió forint volt, vagyis egy használt budapesti ingatlan átlagos négyzetméterára 1,2 millió forint volt. Tíz év távlatában ez nagyon mellbevágó, hiszen 2015-ben még negyedennyibe sem kerültek a fővárosi lakások.
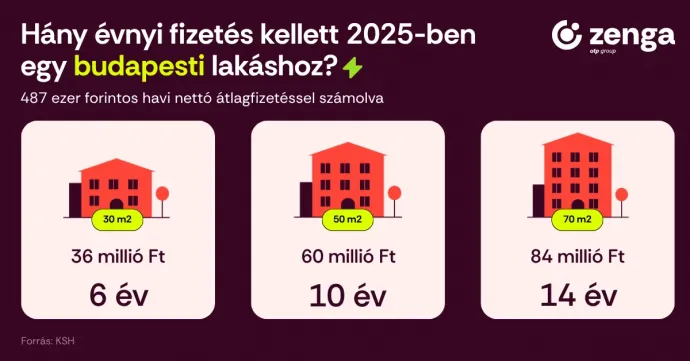
2025-ben a 487 ezer forintos havi nettó átlagfizetéssel számolva egy 30 négyzetméteres budapesti lakás ára 6 évnyi teljes nettó átlagkeresetnek felelt meg. 50 négyzetméternél 10 év, 70 négyzetméternél már 14 év jött ki.
Hogy tisztán lássunk, ez a valóságban nem a megtakarítási idő: az, hogy valaki minden forintját félre tudná tenni, nyilván nem életszerű, cserébe jól mutatja, mekkora távolság van a keresetek és a lakásárak között.
Tíz éve közelebb volt egymáshoz a jövedelem és az otthon lehetősége
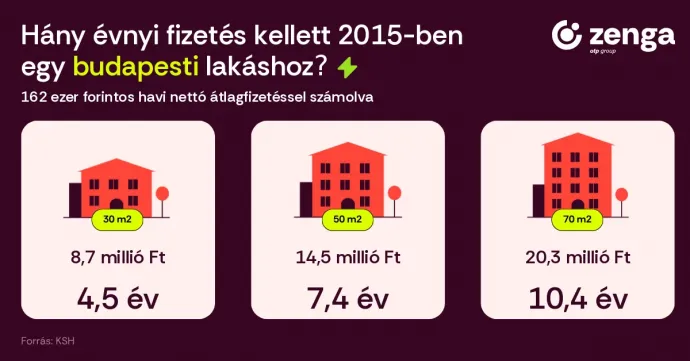
2015-ben ugyanez másképpen nézett ki. Akkor egy használt budapesti lakás átlagos négyzetméterára 290 ezer forint, a havi nettó átlagkereset pedig 162 ezer forint volt. Egy 30 négyzetméteres lakás ára így körülbelül 8,7 millió forintra rúgott, ami 4,5 évnyi nettó átlagkeresetet jelentett. 50 négyzetméternél 7,4 év, 70 négyzetméternél 10,4 év jött ki.
Tíz év alatt tehát a nettó átlagkereset nagyjából háromszorosára nőtt, a budapesti használt lakások négyzetméterára viszont több mint négyszeresére.
A különbség ollója főleg az utóbbi években nyílt tovább: a Magyar Nemzeti Bank (MNB) szerint 2025-ben országosan 23,5 százalékkal emelkedtek a lakásárak, reálértéken 19 százalékkal. Ez utóbbi az elmúlt 25 év legnagyobb éves reálár-emelkedése volt!
Mit mutat a hosszabb történeti kép?
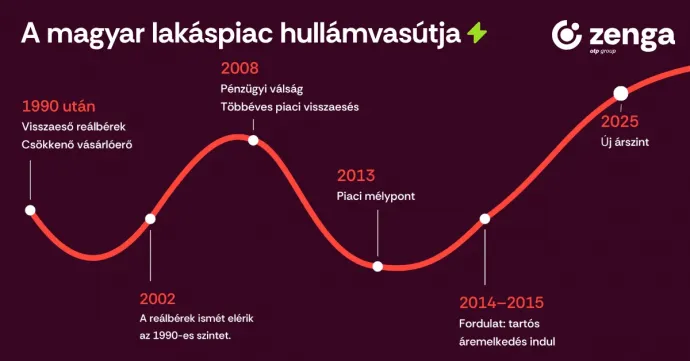
Az 1990-es évek óta több, jól elkülönülő korszakon ment keresztül a magyar lakáspiac. A rendszerváltást követően a nominális bérek emelkedtek ugyan, reálértéken azonban jelentősen visszaestek, és csak 2002-re érték el újra az 1990-es szintet. A kétezres évektől a keresetek gyorsabb növekedésnek indultak, miközben a lakásárak pályája korántsem volt egyenletes: a 2008-as pénzügyi válság és a devizahitelezés összeomlása után több évre megtorpant, sőt visszaesett a piac. A fordulat 2014–2015 körül jött el, innentől tartós és erőteljes áremelkedés kezdődött.
Egy többlakásos épületben lévő használt lakás országos átlagára 2013-ban még 11 millió forint volt, 2025-re viszont 52 millió forintra emelkedett. Budapesten még látványosabb volt a drágulás: az átlagos négyzetméterár 2013 és 2025 között 238 ezer forintról több mint 1,2 millió forintra nőtt.
Bár közben a bérek is jelentősen emelkedtek, a lakáspiac mára egészen más árszinten működik, mint a kilencvenes vagy akár a kétezres évek elején, és jóval nagyobbak lettek a különbségek Budapest, az agglomeráció és a vidéki térségek között.
Hogyan keressen az, aki élhető ingatlanra vágyik?
Ez persze nem jelenti azt, hogy pusztán az árak alapján érdemes költözési döntést hozni. A vidéki keresetek, a munkaerőpiac, a közlekedési lehetőségek és a szolgáltatások is eltérnek a budapestitől. A különbség azonban akkora, hogy a lakáskeresők számára ma már a lokáció az egyik legfontosabb változóvá vált.
Nem ritka, hogy ugyanabból a keretből néhány kilométerrel arrébb, kisebb vagy nagyobb alapterülettel egészen más kínálat nyílik: a Zenga új mobilalkalmazásában az AI alapú és térképes keresővel könnyen összehasonlíthatunk különböző környékeket vagy árkategóriákat. A hirdetésfigyelő pedig értesít, ha az igényeinknek megfelelő új ingatlant töltenek fel, így gyorsan reagálhatunk az új hirdetésekre.
Nem mindenhol ugyanannyira drága a lakhatás
Budapest évtizedek óta külön liga, de a vidéki lakáspiac sem egységes. A fővárosban a tavalyi 1,2 milliós négyzetméterár akár kétszerese is lehet az olcsóbb agglomerációs kistelepüléseknek, ami egy 50 négyzetméteres lakásnál több tízmilliós eltérést jelent. Ha pedig a fővárost az olcsóbb északkelet-magyarországi térségekkel hasonlítjuk össze, még nagyobbak a különbségek.
Ugyanazzal a 2025-ös nettó átlagkeresettel számolva egy 50 négyzetméteres lakás Budapesten 10 év munkájának felelt meg. Pest megye városaiban 6,4 évet, a közép-dunántúli megyeszékhelyeken 6,6 évet kell dolgozni, míg az észak-magyarországi megyeszékhelyeken mindössze 4,3 év jött ki.
Nem érdemes azonban rögtön fogni a bőröndöt és elindulni a fővárosi agglomeráción túlra, ugyanis a helyi bérek is eltérnek, ahogy az álláskínálat, a közlekedés és a szolgáltatások sem okvetlen állíthatók párba a budapestivel. A különbség viszont akkora, hogy a lakáskeresőnek ma már nemcsak azt kell eldöntenie, mekkora lakást szeretne, hanem azt is, mennyit ér neki a lokáció, és annak társadalmi-kulturális előnyei.
Az első lakás megszerzése ma egyre kevésbé múlik csak azon, sikerült-e elég pénzt félretenni. Az MNB 2024-től az első-lakásvásárló ügyfelekre vonatkozóan magasabb, 90 százalékos hitelfedezeti korlátot vezetett be, így az elsőlakás-vásárlók akár 10 százalékos önerővel is felvehetnek jelzáloghitelt a korábbi 20 százalék helyett. Egy 60 millió forintos lakásnál ez nagyon kézzelfogható különbség: 20 százalékos önerőhöz 12 millió, 10 százalékhoz 6 millió forint saját keret szükséges.
A cikk megjelenését a zenga.hu ingatlanportál támogatta.
