Jellemzően 36 millió forintos hitellel keresik a Wekerle Pluszt a Bankmonitor adatai szerint
Tízből három Wekerle-kalkuláció nem ad jogosult eredményt, míg az Otthon Startnál nagyjából tízből kettő. Az ingatlan értékéhez képest hasonló hitelaránnyal számolnak az érdeklődők, a becsült törlesztés azonban a jövedelmük nagyobb részét vinné el. Már az első napok adataiban kirajzolódik néhány fontos különbség.
Ez itt a Névérték, a Telex gazdasági blogja, amelyben külső elemzők, szakértők cikkeit olvashatják. A blogban közölt írások és az azokban megfogalmazott vélemények a szerzők álláspontját tükrözik.
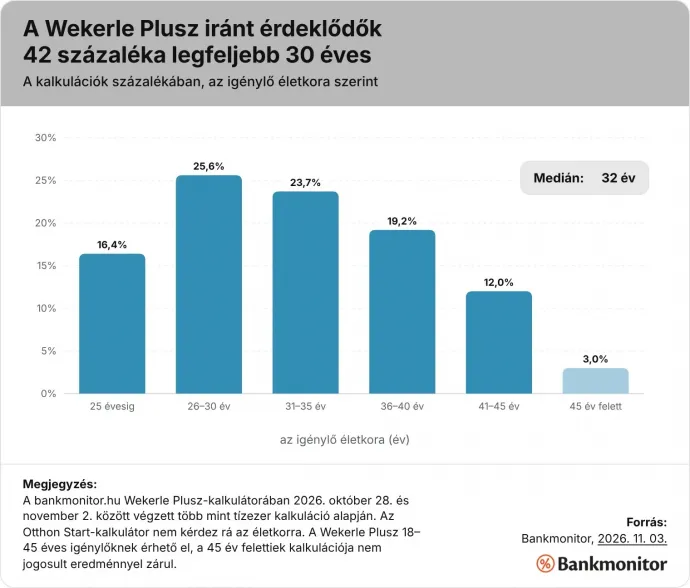
Október 28. és november 2. között több mint tízezer Wekerle Plusz-kalkulációt végeztek a Bankmonitoron. A számítások 30 százaléka nem adott jogosult eredményt, szemben az Otthon Startnál az elmúlt 30 napban mért 22,4 százalékkal (ez a kalkulátor előszűrésének eredménye, nem banki hitelbírálat). A különbséget nem csak a Wekerle Plusz 45 éves korhatára magyarázza: a 45 év felettiek a kalkulációk mindössze 3 százalékát adják, a fiatalabbaknál is 27,8 százalék a nem jogosult eredmények aránya.
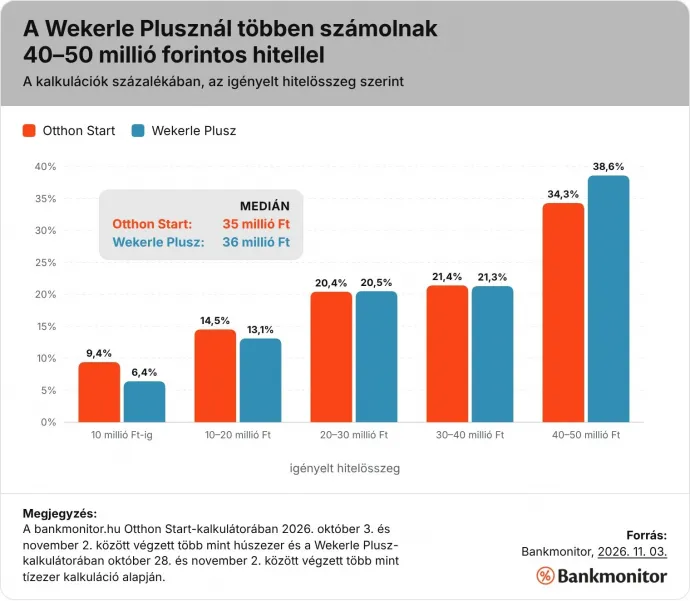
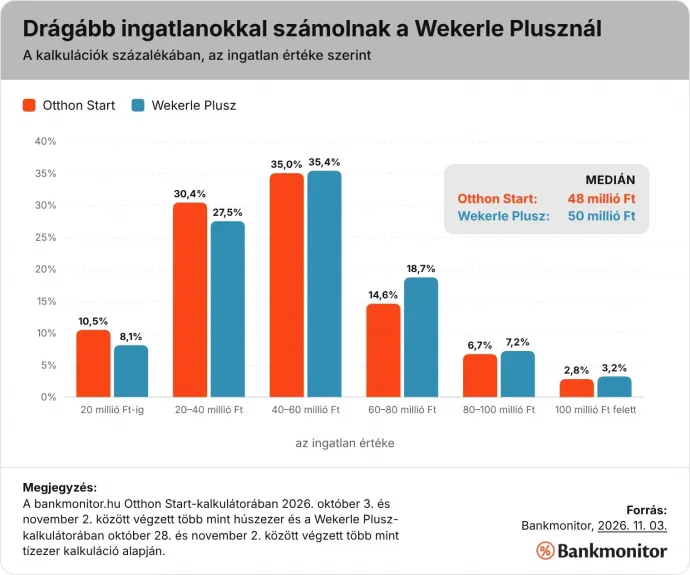
A Wekerle-kalkulációkban nagyobb összegek jelennek meg: a jellemző hiteligény 36 millió forint, szemben az Otthon Start 35 milliójával. A jellemző ingatlanérték is magasabb: 50 millió forint a Wekerle Plusz esetén, szemben az Otthon Start 48 millió forintjával.
A nagyobb hitelhez tehát drágább ingatlan társul, így a hitelarány alig tér el. Az ingatlan értékének hitelből finanszírozott része (LTV) jellemzően az Otthon Start esetén magasabb, 80 százalék, szemben a Wekerle Plusz kalkulációk 78 százalékos mediánértékével.
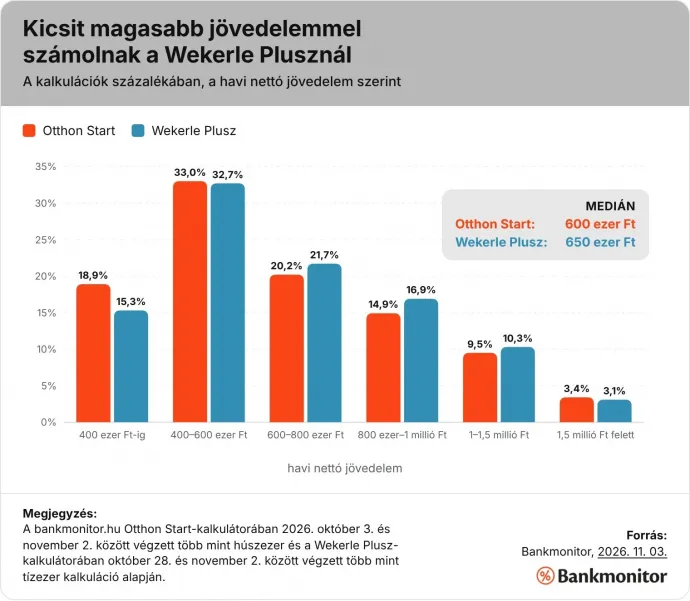
A jövedelmi terhelésben már látszik különbség. A becsült törlesztő mediánja a Wekerlénél a megadott nettó jövedelem 27 százaléka új lakásnál (3 százalékos kamattal), használt lakásnál (5 százalékos kamattal) pedig 33 százaléka, az Otthon Startnál 26 százalék. Pedig a Wekerle-érdeklődők valamivel többet keresnek: a megadott nettó jövedelem mediánja 650 ezer forint, az Otthon Startnál 600 ezer, az átlag pedig 751, illetve 739 ezer forint. Új lakásnál tehát alig nagyobb a teher, mint az Otthon Startnál. A legnagyobb hatása azonban a kamatnak van: egy 36 millió forintos, 25 éves hitel havi törlesztője 3 százalékos kamattal 171 ezer, 5 százalékkal 210 ezer forint, vagyis használt lakásnál havonta mintegy 40 ezer, a teljes futamidő alatt közel 12 millió forinttal többet kell fizetni.
A kapcsolatfelvételt kérők háromnegyede használt ingatlannal és 5 százalékos kamattal számolt. A Wekerle Plusz iránt érdeklődők 62,8 százaléka lakóházat vásárolna lakás helyett, míg az Otthon Startnál ez az arány 48,5 százalék volt. A Wekerle-érdeklődők közel kétharmada 25 éves futamidőt választott, a havi törlesztő mediánja pedig 180 ezer forint.
Sokan még az ingatlankeresés elején tartanak: három érdeklődőből kettőnek nincs kiválasztott otthona. A Wekerle Plusz iránt érdeklődők az Otthon Starthoz hasonló LTV-vel számolnak, a nagyobb hitelösszeg és használt ingatlannál a magasabb kamat miatt azonban a törlesztés jövedelmük nagyobb részét viheti el. A reális vásárlási keretet ezért már a keresés elején érdemes meghatározni.
