Holoda Attila: Egészen más helyzetben vagyunk ellátásbiztonsági szempontból, mint néhány éve
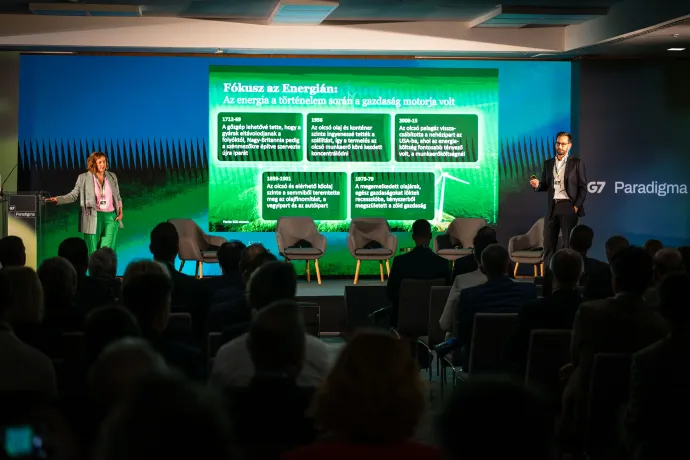
Az elmúlt években rengeteget romlott Európa versenyképessége és a világgazdaságban betöltött szerepe, a G7 Paradigma – Verseny az energiáért első előadásaiban és beszélgetéseiben a fő fókusz azon volt, mennyiben függ össze a lemaradás az európai energiapolitikával.
Annak okai, hogy miért csökkent Európa szerepe a világgazdaságban, természetesen sokfélék, Beck Zsófia és Karakas Ádám, a BCG integrált energiaközmű szegmens globális vezetője, illetve a BCG budapesti irodájának ügyvezető igazgató partnere a konferencia nyitóelőadásában az európai lemaradás energiapolitikai okairól és a lehetséges megoldásokról beszéltek.
A gazdasági forradalmak mindig összekapcsolódtak az energetikai változásokkal (a gőzgép és az iparosodás korszaka, az olajipar kialakulása, később szintén a kényszerű megindulás a zöld gazdaság irányába). A BCG szakértői szerint a 2010-es évek ilyen szempontból kényelmes és egyedülálló időszakot jelentettek, mert Európának gyakorlatilag nem kellett választania az ellátásbiztonság, a fenntarthatóság és a megfizethetőség közül. Adott volt az orosz vezetékes ellátás, megindultunk a fenntarthatóság irányába, csökkentek az olajárak, amihez igazodtak a gázárak is. Úgy tűnt, hogy ez „az új normális”, de utólag kiderült, hogy egy kivételes időszak volt csupán – az, hogy ebben az időben elkezdtünk foglalkozni a fenntarthatósággal mint szemponttal, inkább luxusnak tűnik utólag.
A koronavírus-járvány, az orosz–ukrán háborúval összefüggő energiaválság, majd 2026-ban a Hormuzi-szoros lezárása megváltoztatta Európa „trilemmáját”: a luxusszituációból kiindulva meg kellett oldani az európai energiaellátást, így az ellátás biztonsága került a legelső helyre. Később viszont jöttek az emelkedő árak, ami szintén átrajzolta, ahogy Európa a három aspektusra tekint: 2025-re eljutottunk oda, hogy a biztonság és az árak mögött hátraszorult a fenntarthatóság, bár az idei nyár megmutatta, hogy hosszú távon milyen hatásai lehetnek a klímaváltozásnak.
Beck és Karakas szerint nincsenek csodák és egytényezős megoldások (hidrogén, CCS-technológia, fúziós reaktorok, áram szállítása a Szaharából vagy az űrből), de szükség van új technológiákra. Ahhoz, hogy ezek működjenek, szabadon kell gondolkodni: „Száz évre volt szükség ahhoz, hogy a szén leverje a biomasszát, az olajnak 50 évre ahhoz, hogy az egytizedes arányt elérje.” Időre van szükség, hogy kialakuljon, mi fog működni, hogyan fog tudni kialakulni egy új egyensúly az olaj- és a gázkitermelésben, illetve az áramtermelésben. Az áram esetében fontos, hogy se ne démonizáljuk, se ne priorizáljuk túl, illetve hogy a beruházások gazdasági alapon történjenek, az állam csak bizonyos mértékig szóljon bele ezekbe. Ellátási diverzifikációra kell törekedni a gázellátásban is, hiszen a gáz még a legoptimistább forgatókönyvek szerint is sokáig velünk marad.
Az adaptáció időszakában vagyunk
„Ha eljön a szürke idő, mindig felhívnak az újságírók, hogy lesz-e elég gáz ezen a télen, de látni kell, hogy csalóka a százalékokkal dobálózni” – mondta a következő, Európa energiahátrányáról szóló panelbeszélgetésben Holoda Attila energetikai szakértő, az Aurora Energy alapítója. „Nem mindegy ugyanis, hogy melyik ország mennyit fogyaszt, nem mondhatjuk, hogy bezzeg az egyik vagy másik ország mennyire feltöltötte a tárolóit. 2022 nyarán volt, aki azzal támadott le, hogy Portugália kapacitása 100 százalékon van – ha én portugál lennék, nem is használnék gázt.” Holoda szerint ma egészen más helyzetben vagyunk ellátásbiztonsági szempontból, mint néhány éve: fizikailag „megteremthető a gázmolekula”, lesz gáz, de hogy milyen áron, az kérdéses.
Deák András György, a Nemzeti Közszolgálati Egyetem John Lukács Intézetének vezető kutatója szerint a lezárt Hormuzi-szoros jelenleg is magasan tartja a gáz- és az olajárakat, de a lezárt szorosra, illetve az orosz gáz elzárására utalva azt mondta, ami rossz dolog Európával megtörténhetett, az elmúlt években megtörtént. Most az adaptáció időszakában vagyunk: ahogy 2022-ben azután, hogy Oroszország lerohanta Ukrajnát, most is megindul az alkalmazkodás az iráni konfliktus gazdasági következményeihez.
A következő években fontos lesz figyelni az Európába érkező LNG-re is, mondta Szőcs Gábor, a Hold Alapkezelő szenior portfóliómenedzsere: 2025 és 2030 között várhatóan „egy Európányi” fogyasztással megegyező LNG-kapacitás indul meg az Egyesült Államokban és más térségekben, ami várhatóan nagyban le tudja majd szorítani az árakat, reálértéken visszatérhet a háborúk előtti árszint. Szerinte Európa hosszú távon viszont lesz annyira pragmatikus, hogy a versenyhátrányát csökkentve újra megnyissa a csöveit Oroszország előtt. Az amerikai LNG-vel kapcsolatban Holoda hozzátette, hogy míg 2022. február 24-én, a nagy léptékű orosz–ukrán háború kezdetén összesen 22 LNG-fogadó terminál volt Európában, addig ma 33–34, ezzel a kapacitás 160 milliárd köbméterről 240 milliárdra nőtt. Deákhoz képest ő kevésbé optimista, szerinte 2021 közepén, amikor a koronavírus-járvány első nagy ütései után megindult felfelé a világgazdaság, nehéz lett volna úgy látni, hogy ennél rosszabb lesz a helyzet. „De ekkor jött Putyin, hogy fogd meg a söröm. Mindig lehetnek politikusok, akik még rá tudnak pakolni a helyzetre.”
Istvánffy György, a HUPX piacokért felelős igazgatója szerint az adottság, hogy az EU-ban kitettek maradunk a külső földgázforrások irányába. „Ha ez igaz, akkor a cél az, hogy ne egy irányba haladjunk” – mondta. Szerinte az USA már nem olyan stabil, mint korábban, ugrásszerűen változhat a beszerzési ár, Oroszország hasonló eset volt. Mindenben van hosszú távon bizonytalanság, így elengedhetetlen a diverzifikáció.
Holoda szerint összességében a földgázban a korábbi regionális kitettséget (a 40-42 százalékot kitevő orosz beszállítást) globális kitettségre cseréltük le. Ez abból is látszik, hogy mennyire érinti az európai földgázárakat az, ami a Hormuzi-szoroson történik, miközben Európa közvetlenül kevésbé kötődik a szoroshoz.
„Nem kell egy LNG-hajónak Rotterdam felé tartania ahhoz, hogy az árváltozás megjelenjen a TTF-en is.”
Arra a kérdésre, hogy az európai lemaradásban mekkora szerepe van az energiakérdésnek, Szőcs azt felelte, a lemaradás sokrétű, amit tenni lehet, az az, hogy a németek „kimásznak a lövészárokból”. Ezt már meg is kezdték a spórolós költségvetési politika lazításával. Istvánffy szintén nem az energiakérdést hangsúlyozta: bár az ipar szempontjából nyilván fontosak az energiaárak, inkább a technológiai lemaradás az igazi hátrány. Európának nem Kínával vagy az energiaintenzív szektorokkal kell versenyeznie, hanem a tudásalapú, magasabb hozzáadott értékű szektorokban. Ebbe az irányba pedig az innováció, oktatás stb. támogatásával tudna elindulni.
Európa az elmúlt hetven évben az USA védőernyője alatt volt, az ellátásbiztonsági kérdések javát meg tudta oldani a kettejük közötti koalíció – bár biztonsági szempontból korábban is voltak kikacsintások, példának a hetvenes években ideérkező szovjet gázt hozza. „Ez azonban most véget ért: nincs amerikai védőernyő, már nem úgy működik, mint régen.” Szerinte egyre nehezebb koalíciót kötni: az orosz gáz egyik napról a másikra esett ki, Kínától sem lehet már úgy technológiát átvenni, mint a 2010-es években. A megoldás a stratégiai autonómia lenne, ennek kultúrája azonban az amerikai védőernyő miatt nem alakult ki Európában, nincs benne a politikai DNS-ben.
