Nyomasztó fölénybe került Kína a zöldtechnológiákban, mit kezd ezzel a világ többi része?
Sárvári Balázs a Magyar Nemzeti Bank vezető kutatója, a Budapesti Corvinus Egyetem egyetemi adjunktusa. Salát Gergely a PPKE BTK Kínai Tanszékét vezető egyetemi docens, a Magyar Külügyi Intézet vezető kutatója. Ez itt az Ekonomi, a G7 véleményrovata, amelyben külső elemzők, szakértők cikkei olvashatók. Az írások és az azokban megfogalmazott vélemények kizárólag a szerzők álláspontját tükrözik.
Kína egykor a világ olcsó összeszerelő üzeme volt, amelynek növekedését súlyos környezeti károk kísérték. Ma a globális napelemgyártás, az akkumulátoripar és több kritikus nyersanyag feldolgozásának meghatározó szereplője. A fordulat nem pusztán a klímapolitika eredménye: évtizedes állami iparpolitika, technológiai fejlesztések és hatalmas gyártókapacitások állnak mögötte. A zöldtechnológiai fölény ugyanakkor új gazdasági függőségeket teremt, amelyek az energiaátmenettől a geopolitikai alkukig számos területen éreztetik hatásukat. Magyarország számára ez különösen kézzelfogható kérdés, mert az utóbbi években a kínai akkumulátor- és elektromosautó-ipar európai terjeszkedésének egyik fontos helyszínévé váltunk.
Levegőt!
Népszerű, de félrevezető elképzelés, hogy a „régi kínaiak” valamiféle bölcs harmóniában éltek volna a természettel: a tájképfestmények idilli világával szemben a premodern Kína a tájat az államépítés eszközének tekintette, a „harmónia” pedig inkább erkölcsi rendet jelentett, mint ökológiai önmérsékletet. A XX. századi modernizáció ezt csak felerősítette: Mao Ce-tung korában a nehézipar és a tömegkampányok hosszan tartó ökológiai katasztrófát okoztak, az első környezetpolitikai dokumentum pedig csak 1973-ban született. A reformkorszakban aztán a környezetrombolás kifejezett versenyelőnnyé vált: a külföldi tőkét részben az a – persze kimondatlan – ígéret vonzotta, hogy a szabályok betartását a hatóságok errefelé nemigen kérik számon.
Az eredmény: az OECD 2007-es felmérése szerint a folyók hosszának nagyjából harmada erősen szennyezett volt, Peking levegőjében pedig 2013-ban a legkisebb szemcseméretű szálló por (PM2.5) szintje elérte a 900 mikrogramm/köbmétert, az Egszségügyi Világszervezet (WHO) ajánlásának harmincszorosát. A városi középosztály számára a lakás, az autó és a megtakarítás értéke megkérdőjeleződött – ezek jó dolgok, de mit érnek, ha az ember nem kap levegőt, és belebetegszik a szmogba? Nem csoda, hogy a 2000-es években megszaporodtak a környezetvédelmi tiltakozások, hiszen valamit tenni kellett.
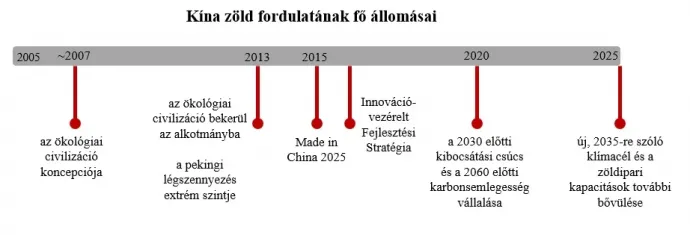
Zöld szólamok már ekkor is léteztek: 2007 körül megjelent az „ökológiai civilizáció” fogalma, ami 2012-ben a párt öt modernizációs pillérének egyike lett, és 2017-ben az alkotmányba is bekerült. A gyárakban azonban sokáig alig változott valami. Az igazi fordulat akkor jött el, amikor a környezetvédelem beépült az iparpolitikába.
A zöld technológia attól lett nemzeti prioritás, hogy iparpolitikai kérdéssé vált.
A zöldítés mint eszköz
A 2010-es évek fordulójára világossá vált, hogy a szennyező termelő szerepéből nem lehet piaci alapon kitörni, hiszen a globális gazdaság meghatározó szereplői éppen abban voltak érdekeltek, hogy Kína továbbra is alacsony hozzáadott értékű összeszerelő gazdaság maradjon, és a környezeti terhek nagy részét is viselje. A kínaiak azonban nem kívántak megfulladni azért, hogy továbbra is olcsó kütyükkel láthassák el a gazdag országok polgárait. A kitörés viszont tudatos állami iparpolitikát kívánt.
A fordulat 2015–2016-ban kezdődött. A 2015-ös Made in China 2025 (MIC2025) és az Internet Plusz program fölé 2016-ban az Innováció-vezérelt Fejlesztési Stratégia húzott ernyőt: az ágazati intézkedések jelentik a végrehajtás, a stratégia pedig a koordináció szintjét. A MIC2025 nem azonos a teljes kínai iparpolitikával, de jól mutatja, hogy az állam itt nem pusztán a piaci folyamatokat igyekszik befolyásolni, hanem magukat a technológiai rendszereket akarja alakítani. Nem környezetvédelmi, hanem iparpolitikai program: a zöld szempont a tíz kiemelt ágazat mindegyikében horizontális prioritásként jelenik meg, az 5. fejezet pedig külön célként említi a zöld gyártási rendszerek kiépítését. A kínaiak nem szerénykednek: hosszú távú ambíciójuk, hogy Kína 2049-re a világ vezető ipari hatalma legyen; a 2035-ös köztes állomás a fejlett ipari gazdaságokhoz való felzárkózás.
A mérleg mindeddig vegyes. Egyfelől például a megújuló célok terén előrébb járnak a tervnél, ugyanis a nem fosszilis energiaforrások részaránya az elsődleges energiafelhasználásban már 2024-re 19,68 százalékra nőtt a 2025-re kitűzött 20 százalékos kötelező céllal szemben, a megújuló áramtermelés pedig 3470 terawattórával 2024-ben is meghaladta a 2025-re előirányzott 3300 terawattórát (S&P Global). Másfelől a kibocsátást illetően az eredmények elmaradnak a céloktól, például a szén-dioxid-intenzitás 2020 és 2025 között csak mintegy 12 százalékkal csökkent, ami számottevő különbség a 14. ötéves tervben rögzített 18 százalékos célhoz képest (Carbon Brief). A légszennyezőanyag-kibocsátás felezését célzó vállalás teljesüléséről független adatok híján nem lehet érdemben nyilatkozni.
Ahol az iparpolitika látványosan célba ért, az az innováció és a kapacitás. Kína első ízben 2019-ben előzte meg az Egyesült Államokat a világszerte benyújtott szabadalmi bejelentések számában (igaz, a mennyiség nem jelent automatikusan eredetiséget), a vállalati szintű kutatások szerint pedig a MIC2025 javította a cégek zöld innovációs teljesítményét. Ugyanakkor meg kell jegyezzük, hogy ez a kép komoly aránytalanságokat mutat: az állami vállalatok és a keleti tartományok cégei reagáltak a legerősebben, a közép- és nyugat-kínai régiók lemaradtak. A finanszírozás kiegészítő szerepű: a zöldhitel-állomány 2024 harmadik negyedévére 35,75 billió jüanra nőtt, a nagybanki hitelek közel 14 százalékára, miközben a zöldkötvény-piac gyengélkedik, és a kibocsátók több mint fele állami szereplő. Mindezek az egyensúlytalanságok persze más területeken is jellemzők a kínai gazdaságra.
Azt azonban nem lehet tagadni, hogy Kína az elmúlt évtizedben hatalmasat lépett előre. A MIC2025 által elindított folyamat mára olyan szakaszba lépett, amelyben a mesterséges intelligencia, a robotika és a digitális koordináció az ipari termelés alapvető részévé válik. Ha ez a pálya folytatódik, a következő – informálisan „Made in China 2.0”-nak nevezett – szakaszban az ipari versenyképességet már nem elsősorban a méret, hanem az iterációs*
Peking ráadásul nem csupán felülről irányít: a zöld átállásban a központ szabja meg a stratégiai irányt, a helyi kormányzatok viszont pragmatikus közvetítőként alkalmazkodnak hozzá. Vagyis nem az történik, hogy fekete zakós férfiak a pekingi íróasztalok mögött eldöntik, hogy az egyes tartományokban mi történjen, és ezt a helyi szintek csupán végrehajtják; a valóságban a központ csak azt mondja meg, hogy nagyjából hova kéne eljutni, a pontos útvonalat már a tartományi, megyei és városi kormányzatok szabják meg. Ez persze további egyenlőtlenségekhez is vezet: a környezetvédelmi szabályozási kapacitás a fejlettebb régiókban sokkal gyorsabban bővül, mint a kevésbé fejlettekben, ami rávilágít a gazdasági bővülés és a környezeti felelősség közötti kényes egyensúlyra.
Technológia, szabvány, túlkapacitás
Nemcsak arról van szó, hogy Kína gyárt egy csomó napelemet meg elektromos autót. A zöld átállás a gazdasági mellett geopolitikai következményekkel is jár, és ezek összekapcsolódnak: a hazai ipari kapacitások bővítése exportlehetőségeket teremt, miközben az ellátási láncokban elfoglalt pozíció növelheti Kína nemzetközi alkupozícióját. Támogatja továbbá a technológiai önellátást, bővíti a puha hatalmi eszköztárat, és belpolitikai stabilitást ad, hiszen a gazdaság nő, a levegő tisztul. Ezek a funkciók egymást erősítik, ezért nevezhetjük a zöld átállást hatalmi multiplikátornak.
A számok önmagukért beszélnek: a világon előállított napelemek és akkumulátorok 80 százalékát, az elektromos járművek 75 százalékát, a szélturbinák 64 százalékát Kína adja. A mindezekhez alapanyagul szolgáló polikristályos szilícium, szilíciumostya, anódanyagok – meg persze a ritkaföldfémek – területén ennél is nagyobb a dominanciája (lásd az alábbi ábrán). Míg a 2000-es években „a világ gyáraként” tekintettek az országra, a 2020-as évekre a „világ zöldinfrastruktúra-szállítója” lett – és aki ezeket a berendezéseket gyártja, az befolyást szerez más országok energiabiztonsága, ipari átalakulása és klímaintézkedései felett.
Ez a pozíció nem a véletlen műve, de az sem igazolható, hogy átfogó geopolitikai terv eredménye lenne. A túlkapacitás jó példa arra, hogy a kínaiak nem teljesen azt akarták, ami lett: a kínai napelemipari szövetség szerint 2025-ben a modulgyártó kapacitás 1089 gigawatt volt, a tényleges kibocsátás viszont csak 574,5 gigawatt. Az akkumulátoriparban a kínai gyártók 1756 gigawattóra cellát állítottak elő, ami több mint kétszerese a belföldi járműakkumulátor-beépítésnek (770 gigawattóra). A kapacitásokat tehát nem használják ki, és amit legyártanak, annak számottevő részét a hazai piac nem veszi fel, ezért exportra kerül.
Egyes elemzések szerint az export(kényszer) a tartományok közötti beruházási hajsza és a pusztító árverseny („involúció”) mellékterméke, nem valamiféle tudatos stratégiáé; a geoökonómiai megközelítés szerint viszont a túlkapacitás nem rendszerhiba, hanem tudatos eszköz – a kínaiak az árak letörésével akarják kiszorítani a versenytársaikat a világpiacról. A kétféle értékelés ugyanakkor nem zárja ki egymást: a pozíciót a belső verseny hozta létre, kihasználása viszont már megvalósulhat egy tudatos stratégia mentén.
A termelés mellett legalább ugyanannyira fontos a szabványalkotás: aki a szabványt alkotja, az írja a jövőt. A műszaki szabványok döntik el, hogy melyik megoldás válik globális normává, és ki élvezi a licencbevételek és a hosszú távú ellátásilánc-integráció előnyeit. A kínai állami és vállalati szereplők az akkumulátorok, az elektromos járművek, a napelemrendszerek és az okos hálózatok területén egyre tudatosabban törekednek ezek alakítására.
Nyersanyag: ahol a függés fegyverré válhat
A zöld technológiák kritikus nyersanyagokra – ritkaföldfémekre, lítiumra, nikkelre, kobaltra, grafitra – épülnek, Kína iparpolitikája pedig kettős célt követ: növelni a saját ellátásbiztonságát, és fenntartani, sőt mélyíteni mások függését a kínai kapacitásoktól. A Nemzetközi Energiaügynökség szerint a vizsgált húsz kritikus ásvány közül tizenkilencnél Kína az első számú finomító, átlagosan mintegy 70 százalékos részesedéssel, a lítiumfinomító-kapacitás több mint kétharmadát pedig kínai cégek ellenőrzik. Az előny súlypontja nem a bányászatban, hanem a feldolgozásban van – és ebben a szakaszban a függés kényszerítésre is felhasználható.
Peking először 2010-ben kezdett keménykedni a ritkaföldfémeivel: egy Japánnal folytatott politikai vita idején egyszer csak akadozni kezdtek a szigetországba irányuló ritkaföldfém-szállítások. A 2020-as években az exportkorlátozás rendszeressé vált: 2023-tól engedélyköteles lett a gallium, a germánium, a grafit, majd az antimon kivitele, 2025 áprilisában pedig hét közepes és nehéz ritkaföldfémé. Októberben Peking az akkumulátorokra és anódanyagokra is kiterjesztette volna az ellenőrzést, de a puszani Trump–Hszi-találkozó után ezt egy évre felfüggesztette, az áprilisi rendszert viszont fenntartotta. A 2026. májusi pekingi Trump-látogatás a ritkaföldfémfronton sem hozott áttörést, a szeptemberi washingtoni Hszi-látogatáson pedig a tűzszünet 2027. január 10-ig tartó meghosszabbításán túl nem született dokumentált egyezség a kritikus ásványokról.
Az exportkorlátozás nem végleges embargó, hanem alkukban bevethető és visszavonható eszköz.
Peking óvatosan használja az eszközt, mert minden alkalmazás a célországokat a függés csökkentésére ösztönzi – ha egyszer csak elzárnák a csapot, mindenki hanyatt-homlok bányanyitásokba és feldolgozók építésébe fogna, hosszú távon tehát Kína a saját monopóliumát ásná alá. A kínai visszafogottságnak is köszönhetően a nyugati válaszok meglehetősen korlátozottak, ahogy az eredményeik is. Új bányát és finomítót létrehozni lassú, tőkeigényes, és környezetvédelmi szempontból is egy csomó nyűggel jár, miközben Kína gyorsan terjeszkedik Latin-Amerika, Afrika és Délkelet-Ázsia ásványianyag-lelőhelyein.
Zöld Selyemút, felelős nagyhatalom
A kínai zöld technológiák és szabványok egyik fő exportcsatornája a 2013-ban indított Övezet és Út kezdeményezés (angol rövidítéssel BRI), köznapi nevén Új Selyemút. A projekt kezdetben egyáltalán nem volt selymes: első éveit a „szürke infrastruktúra”, a szén-, olaj- és gázalapú energetikai beruházások uralták; Peking csak 2021-ben jelentette be, hogy nem finanszíroz több új külföldi szénerőművet, és a kezdeményezés fokozatosan zöldülni kezdett.
Ez a zöldülés ugyanakkor csak részleges. A Griffith Egyetem szerint 2025-ben rekordot döntött a kezdeményezés keretében kötött kínai szerződések és beruházások összértéke (213,5 milliárd dollár, ebből az energetikáé 93,9 milliárd). A zöldenergia- és vízenergiás projektek értéke 12,3-ról 21,4 milliárd dollárra nőtt, az energetikai projektek értékének 74 százalékát azonban a fosszilisek adták – ez 2014 óta a legmagasabb arány: a visszaszoruló szén helyét a kőolaj és a földgáz vette át. A „zöld BRI” így egyszerre valódi technológia- és szabványexport-csatorna, és olyan címke, amely elfedi a kínai külföldi energetikai szerepvállalás nagyobbik, fosszilis részét.
A világ és a klíma sorsát szívén viselő „felelős nagyhatalom” imázsának amúgy is megvan a maga paradoxona: Kína egyszerre a világ legnagyobb szén-dioxid-kibocsátója és a zöldtechnológiák legnagyobb gyártója. Peking ezért közönségtől függően érvel: a fejlett országoknak azt mondja, hogy történelmi kibocsátása elmarad a nyugati iparhatalmakétól, az egy főre jutó energiafogyasztása ma is az OECD-szint alatt van, a globális Délnek pedig megfizethető, gyors, „déli típusú” zöld átmenetet ígér kínai technológiával, kedvezményes hitelekkel és technológiatranszferrel.
A szavak mögött vállalások is állnak: Hszi Csin-ping 2020-ban bejelentette, hogy 2030 előtt elérik a kibocsátási csúcsot, 2060-ra pedig karbonsemlegessé válnak, 2025-ben pedig – az ekkor nyilvánosságra hozott 2035-ös célkitűzésekben – először vállaltak abszolút csökkentést (7–10 százalék a csúcshoz képest). Peking dolgát megkönnyíti az amerikai klímapolitika hullámzása, vagyis az, hogy az USA ki-be lépked a párizsi egyezménybe/-ből, ami a kínai vezetést a kiszámíthatóság letéteményesének tünteti fel.
Mindenesetre az biztos, hogy a kínai cégek ma a globális fotovoltaikus szállítások túlnyomó részét adják, és a kínai szabványoknak megfelelően formálják a fejlődő országok energiaátmenetét. Ennek hosszú távú hatása lesz: aki a kínai technológiára építi az energiahálózatát és elektromosjármű-flottáját, évtizedekre elköteleződik. A fejlődő világ energiaátmenetének „sinizálódása” így önmagát újratermelő függést okoz. Peking eközben a zöld finanszírozás saját definícióinak és taxonómiáinak elfogadtatásán is dolgozik multilaterális fórumokon.
Magyarország: a kínai zöldipari hálózat uniós csomópontja
A Rhodium Group és a MERICS adatai szerint az EU-ba és az Egyesült Királyságba együttesen irányuló kínai közvetlen tőkebefektetések 44 százaléka érkezett Magyarországra 2023-ban, 32 százaléka 2024-ben, 23 százaléka 2025-ben; az ország mindhárom évben az első helyen állt az EU-ban. A hullám gerincét az akkumulátor-értéklánc adja: a CATL 7,3 milliárd eurós debreceni cellagyára – ahol 2026 szeptemberében megkezdődött a próbagyártás –, az EVE és a Sunwoda cellagyára, a Huayou katódanyag-üzeme, a Semcorp – most éppen felfüggesztett – szeparátorgyára, a lánc végén pedig a BYD szegedi autógyára.
A gyárak munkahelyet, exportot és adóbevételt hoznak, de a magyar ipar jelentős szegmenseit a kínai technológiához, szabványokhoz, beszállítói hálózathoz és vállalati döntésekhez kötik, miközben a magyar fél alkupozíciója gyenge. Közvetett kitettség is van: a hazai cella- és katódgyárak a Kínából érkező feldolgozott nyersanyagoktól függenek, és a 2025. októberi kínai csomag – amely az akkumulátorok és anódanyagok exportját az EU-ba is engedélykötelessé tette volna – megmutatta, hogy egy amerikai–kínai eszkaláció a magyarországi kínai gyárakat is érintheti.
Közben az EU, ha lassan is, de a kockázatcsökkentés útján halad, és a 2026-ban hivatalba lépett új magyar kormánynak előbb-utóbb a Kína–EU ügyekben is állást kell foglalnia. Persze ott van az a kérdés is, hogy jó, de mi az alternatíva? Például tud-e zöldülni az EU kínai technológia nélkül? Jön-e máshonnan elég tőke, ha a kínaiból nem kérünk? Mit tegyünk, ha egy csúcstechnológiai területen tényleg a kínaiak a legjobbak? A kínai technológiától való teljes elzárkózás éppúgy nem lehet automatikus válasz, mint a beruházások feltétel nélküli támogatása. Magyarországnak minden esetben azt kell mérlegelnie, hogy milyen hozzáadott értéket, tudástranszfert és gazdasági lehetőséget nyer, illetve milyen függőségeket és kockázatokat vállal. Ezt a mérlegelést nem a politikai szimpátiának, hanem a tényeknek és a szakmai érveknek kell irányítaniuk.
Merre tovább?
A MIC2025 a fejlesztéspolitika történetében szokatlan kísérlet: nem illik a közepes jövedelmű országok óvatos modernizációjába, és Barry Naughton megfogalmazásában tisztán gazdasági szempontból irracionális is lehet. A geopolitikai és technológiai megfontolások azonban gyakran felülírják a rövid távú költség–haszon számítást. A zöld modernizácó egyfajta kényszer is Kína számára, mert a 2000–2010-es évek szennyezése megmutatta, hogy a környezeti problémák kezelése a politikai stabilitás előfeltétele. A középosztály egyre inkább elvárja a tiszta levegőt, a biztonságos élelmiszert és a fenntartható városi környezetet; ha ezt megkapja, kisebb a rendszerkritika esélye. A biztos otthoni háttér külpolitikai következményekkel is jár: a politikailag stabil Kína magabiztosabban lép fel a nemzetközi színtéren, és nagyobb kockázattűrést engedhet meg magának.
Az ellentmondások mégis valóságosak. Kína egyszerre küzd a közepes jövedelmű gazdaságok terheivel (egyenetlen technológiai felvevőképesség, széttöredezett regionális ipar, pazarló erőforrás-felhasználás), valamint azzal a kihívással, hogy a zöld átállás erőforrás-igényes iparágakra épül, a zöldtechnológiák iránti kereslet pedig új függéseket szül a kritikus nyersanyagokban. Az összetett geopolitikai viszonyokon túl a lassuló növekedés, a demográfiai problémák és a csökkenő beruházási hatékonyság a modell belső erőforrásbázisát is kikezdheti.
A következő évtized kérdése mindazonáltal nem az, hogy Kína megőrzi-e a vezető szerepét a zöldtechnológiákban – ezt a felhalmozott gyártási és feldolgozási előny rövid és középtávon nagyrészt garantálja –, hanem az, hogy a világ többi része milyen feltételekkel alkalmazkodik ehhez. A teljes leválás sem gazdaságilag, sem klímapolitikailag nem reális; a valószínű kimenet az együttélés, célzott kockázatcsökkentéssel, időnkénti kereskedelmi konfliktussal és szabványügyi versengéssel.
A cikkben megfogalmazottak a szerzők saját szakmai véleményét tükrözik, és nem feltétlenül egyeznek a Magyar Nemzeti Bank, a Magyar Külügyi Intézet, illetve egyetemeik hivatalos álláspontjával.

