Miért sikeresebbek exportban a cseh és a lengyel cégek, mint a magyarok?
A szerző a Hold Alapkezelő részvényelemzője. Ez itt a Zéróosztó, a G7 elemzői szeglete, amelyben külső elemzők, szakértők cikkei olvashatók. Az írások és az azokban megfogalmazott vélemények a szerzők álláspontját tükrözik.
Kelet-Közép-Európa vitathatatlanul az elmúlt 20 év egyik nagy gazdasági sikersztorija. Ebből is kiemelkedik Csehország mint a régió legfejlettebb országa, Lengyelország pedig stabil, konzisztens növekedési pályája miatt számít kiemelkedőnek a régióban. Mindkét ország látványosan felzárkózott Nyugat-Európához, miközben olyan vállalatokat és exportőröket nevelt ki, amelyek ma már nemcsak regionális, hanem globális szinten is versenyképesek.
Mindkét ország és hazánk is exportorientált, és noha Magyarország a leginkább nyitott gazdaság, de az export minősége más szinten áll. Egy gazdaság fejlettsége szempontjából az export puszta arányánál fontosabb, hogy a területén előállított és exportált termékek és szolgáltatások terén mekkora a hazai hozzáadott érték.
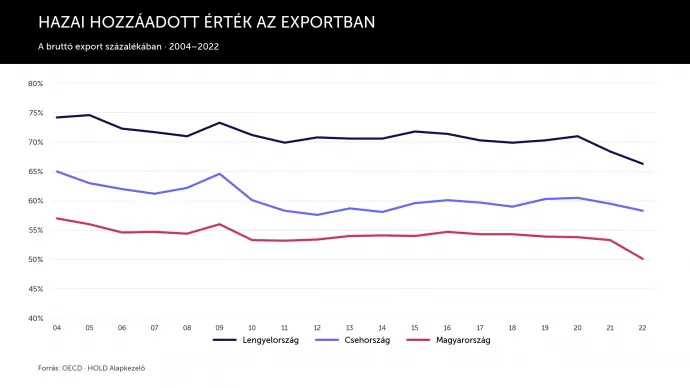
Sajnos ebben a mutatóban jelentősen rosszabb képet fest Magyarország, mint a versenytársai. Míg hazánkban a hazai hozzáadott érték az export felét teszi ki, ugyanez Csehországban 59 százalék, míg Lengyelországban 66 százalék. A lefele tartó trend mindenhol megfigyelhető, itt azonban az EU-s csatlakozás után bekövetkezett nagyobb integráció, a beáramló külföldi működőtőke és a növekvő export a fő magyarázó erő, ezért a három ország egymáshoz viszonyított relatív szintje az érdekes.
A belföldi cégek termelékenysége ijesztően eltér
Ezen kívül az is beszédes, ha hazai és külföldi tulajdonú vállatokra bontva nézzük a V4-ek termelékenységét.
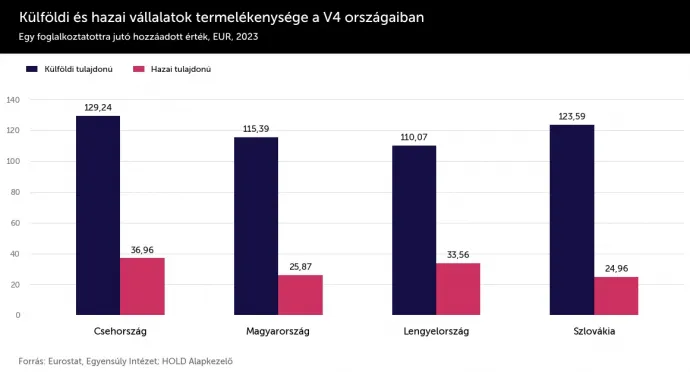
A külföldi tulajdonú vállatok esetén Magyarország minimálisan előzi a lengyeleket, és még a csehországi szint 90 százalékát is eléri. Azonban a hazai tulajdonú cégek termelékenysége esetén jelentős a lemaradásunk a csehekhez és lengyelekhez képest. A hazai tulajdonú magyar vállalatok termelékenysége csak a cseh szint 70 százalékára és a lengyel szint 77 százalékára elég. Azaz míg a Magyarországon működő multik elég hasonlók a csehországi és lengyelországi társaikhoz, addig a hazai tulajdonú vállalatok esetén érdemi a lemaradás.
Hasonló következtetésre jutunk, ha a nagyvállalatok és a kkv-k arányát nézzük. A külföldi tulajdonú cégek jellemzően inkább nagyvállalatok, miközben kevés a hazai tulajdonú. Hazánkban a vállalatok 0,7 százaléka számít közepes vagy nagyvállalatnak, ugyanez Ausztriában 1,7 százalék. Ami még ennél is látványosabb, hogy Magyarországon a cégek 95 százaléka mikrovállalkozás*
De miért tudtak sikeresebb hazai tulajdonú exportképes vállatokat felépíteni ezek az országok?
A csehek magas szintről indultak
Csehország már a XIX. században is a Habsburg-birodalom ipari központja volt, a rendszerváltáskor is a leginkább iparosodott ország volt a régióban. A vasfüggöny leomlása után magasabb szintről, mélyebb ipari hagyományokkal indult meg a gazdasági integráció a nyugati országokkal, elsősorban Németországgal, különösen az autóipar, gépgyártás területén.
Ennek a legjobb példája a Škoda, mely nem önmagában lett sikeres autógyártó, hanem mára több mint ezer sikeres exportképes cseh középvállalat felemelkedését tette lehetővé. Noha a Škoda 1991 óta a Volskwagen-csoporté, azaz nem hazai tulajdonú vállalat, mégis sok cseh beszállító épült rá, majd a sikeres referenciáknak köszönhetően más Volskwagen-márkákra, végül több német vállalatra is. Tehát a cseh mérnöki és ipari szaktudás, a németországinál alacsonyabb munkaerőköltség és a Škoda kínálta lehetőségek nyomán sok magas hozzáadott értékű exportcég jött létre, amik bekapcsolódtak a német autóipar és gépgyártás beszállítói láncaiba.
Ennek bizonyítéka, hogy a cseh export körülbelül 60 százalékát három szektor adja, az autó- és járműipar, a gépgyártás és ipari berendezések, illetve az elektronika.
A lengyel belső piac erősíti az exportcégeket
Lengyelországban 1992 óta csak egyetlen évben volt gazdasági visszaesés, amihez egy globális világjárvány kellett – mára érdemben lehagyta hazánkat egy főre jutó reál-GDP-ben, miközben a rendszerváltáskor még bőven a V4-ek legszegényebb országa volt.
A lengyel gazdaság elsősorban méretét tekintve kiemelkedő: a majdnem 40 millió fős belső piacon könnyebb olyan vállalatokat építeni, amelyek már otthon elérik a sikeres exporthoz szükséges kritikus méretet. Magyarországon viszont sok cég már túl korán szembesül a nemzetközi versennyel. De ez önmagában még kevés lenne a magyarázathoz.
Ennél is fontosabb ugyanis, hogy a lengyeleknél már a rendszerváltás előtt is nagyobb volt a magángazdaság szerepe, mint a többi posztszocialista országban. A piacgazdaságba való átmenetet pedig egyfajta sokkterápiaként hajtották végre, megtörve az állami monopóliumokat, hamarabb engedtek nagyobb teret a piaci versenynek.
Jobb privatizáció, a gazdaságra kevésbé rátelepedő politika
Továbbá a jelenből visszatekintve a privatizációt is ügyesebben hajtották végre, lassabb és fokozatosabb volt: így egyrészt megerősödhetett a lengyel középvállalati szektor, másrészt kevésbé alakultak ki oligarchikus struktúrák, mint Magyarországon.
Ennek hosszútávú hatása, hogy napjainkban a leggazdagabb lengyeleknek csak 7 százaléka szerezte a vagyonát a politikai átmenet során, és azóta is kevésbé jellemzőek a gazdaglistákon a politikához erősen bekötött szereplők. A lengyel gazdaság tehát általánosságban kevésbé függ az éppen aktuális politikai széljárástól, a politikusok és a gazdaság szereplői között kisebb az összefonódás.
A lengyel vállalatok több hozzáadott értéket termelnek, mint a magyarok. Ebben szerepe lehet a jelentős állami vállalkozásfejlesztési programoknak, például a PFR fejlesztési alapnak. Elképzelhető, hogy ezek hatékonyabban működtek, és kisebb korrupciós kockázat övezte őket, mint a Magyarországon az elmúlt ciklusokban indított programokat.
Járadékvadász magyar cégek
A magyar gazdaság egy egyáltalán nem elhanyagolható része járadékvadászatra optimalizálva működött, ahol nem az exportpiacokon való minél hatékonyabb megmérettetés volt a cél, hanem a különböző EU-s, állami támogatások vagy pályázatok kihasználása. Magyarországon az elmúlt években GDP-arányosan 3-4 százalékponttal többet költött gazdaságfejlesztésre a kormányzat, miközben semmilyen növekedési többletünk nem volt, sőt. Tehát jogosan lehet feltételezni, hogy ezeknek a támogatásoknak jelentős része nem jól hasznosult, vagy egyenesen elfolytak a rendszerben.
Egy valóban vállalkozásbarát környezet nem feltétlen sok direkt támogatásban vagy az alacsony társasági adóban mutatkozik meg. Legalább ennyire fontos a kiszámítható szabályozói környezet, ahol nem változnak meg rendeleti úton egyik napról a másikra a játékszabályok. Az elmúlt évtizedekben ebből a szempontból jobban teljesített a cseh és a lengyel gazdaságpolitika, mint a magyar.
Külföldi működőtőke, devizaleértékelés
A külföldi működőtőke szerepe is jelentős. Lengyelországban és Csehországban a nyugati cégek menedzsmenttudást, exportkapcsolatokat és technológiai know-how-t is magukkal hoztak, amikből a helyi vállalkozók is profitáltak. Hazánkba is számos nyugati vállalat települt, hasonló pozitív hatást generálva, azonban sokat számít, hogy az adott értéklánc mely pontján tud becsatlakozni egy régiós vállalat. Ebből a szempontból az akkumulátorgyárak és a kínai autógyártók minőségi romlást jelentettek, hiszen ezek közismerten zárt értéklánccal működő vállalatok, saját kínai beszállítókkal dolgoznak, a magyar vállalatoknak esélyük sincs érdemi hozzáadott értékű szereplőként becsatlakozni.
Fontos szempont a gazdasági szerkezet diverzifikációja. Magyarország erősen támaszkodik az autóiparra és néhány multinacionális nagyvállalatra. Lengyelországban ezzel szemben az IT (Asseco), a játékfejlesztés (CD Projekt), a kiskereskedelem (LPP), a bútoripar (Forte), az élelmiszeripar (Dino) és az üzleti szolgáltatások egyszerre váltak exportképes, regionális vagy néha globális tőzsdei vállalatokká.
Ha hosszútávú devizaárfolyamokat vizsgálunk, akkor azt láthatjuk, hogy míg a zloty vagy a cseh korona nagyjából stabil maradt az euróval szemben, addig Magyarországon a korábbi gazdaságpolitika előszeretettel alkalmazta a forint folytonos leértékelését. Ez az árfolyam-politika valamennyire elkényelmesítette a magyar exportőröket. Az évi 1-2 százalékos leértékelés látszólag ennyivel növelte a magyar exportőrök versenyképességét, azonban emögött nem volt valós termelékenységnövekedés.
A lemaradásunk soktényezős
A cseh és lengyel export sikere mögött nem egyetlen tényező áll. Csehország a rendszerváltáskor meglévő ipari tudásra és a német vállalatokhoz kapcsolódó beszállítói hálózatokra építhetett. Lengyelország nagy belső piaca segítette a vállalatok megerősödését, miközben a fokozatosabb privatizáció és a sokszínűbb gazdasági szerkezet több hazai tulajdonú, exportképes céget eredményezett. Mindkét országban fontos szerepet játszott a külföldi tőkével érkező technológia, menedzsmenttudás és exportkapcsolat is.
Magyarországon ezzel szemben a hazai tulajdonú vállalatok termelékenysége és mérete elmarad a cseh és lengyel szinttől, az export pedig kisebb arányban tartalmaz hazai hozzáadott értéket. A támogatások önmagukban nem hoztak hasonló növekedési többletet, a kiszámíthatatlan szabályozás és a járadékvadászat pedig gyengíthette a versenyképességet. A tartós felzárkózáshoz ezért nem elég az export bővítése: olyan vállalatok kellenek, amelyek termelékenységből, technológiai tudásból és magasabb hozzáadott értékű termelésből építik fel piaci sikerüket.
