Trump háborúja mostanra a tőzsdéket és az aranyat is szétverte, és a forint is szenved

Komoly esés söpört végig a világ pénzpiacain, tegnap az amerikai S&P 500 részvényindex 2,02 százalékot, a technológiai vállalatokat tömörítő Nasdaq pedig 2,25 százalékot zuhant, és a rossz hangulat az európai és az ázsiai tőzsdékre is átterjedt. A befektetők azonban nemcsak a részvényektől szabadultak, hanem a biztonságos menedéknek tekintett nemesfémektől is: az arany árfolyama péntek reggelre egyetlen hét alatt mintegy 8,5 százalékot veszített értékéből, amire nyolc hónapja nem volt példa.
A széles körű lejtmenetet a mesterséges intelligenciával kapcsolatos befektetői optimizmus megingása mellett az amerikai kamatemelési várakozások erősödése okozza, amihez az iráni háború inflációs hatásai is hozzájárultak.
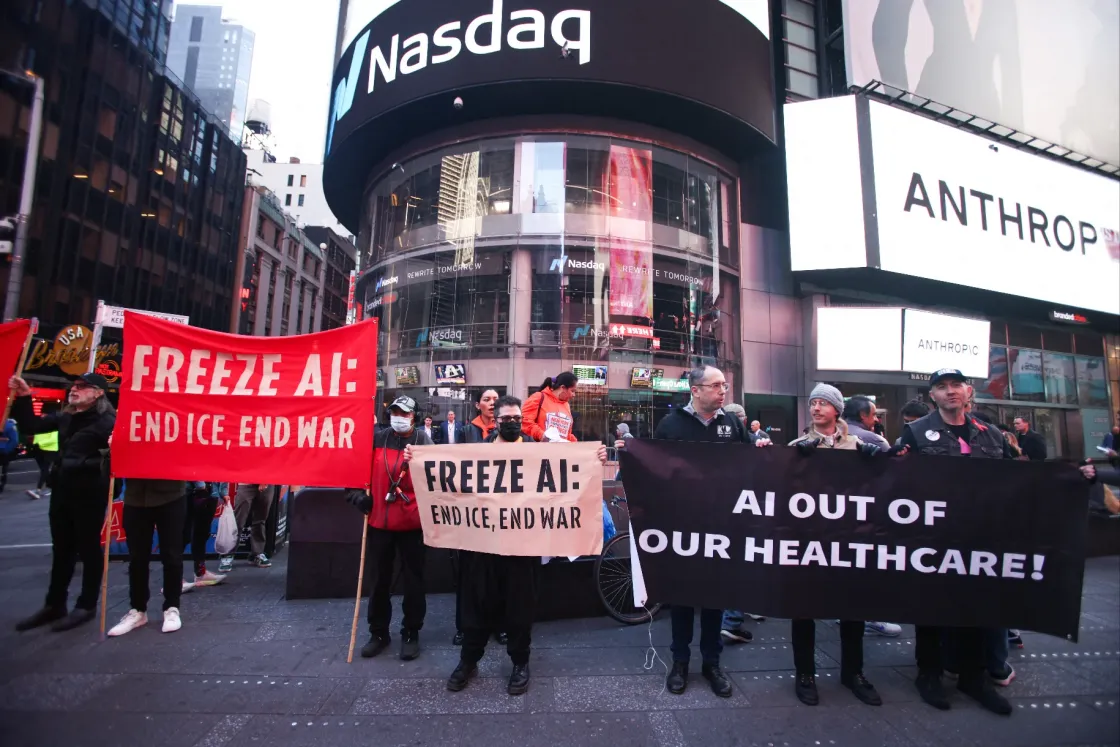
A technológiai részvényekkel kapcsolatos bizonytalanságot jól mutatja a Claude mesterségesintelligencia-modellt fejlesztő Anthropic csütörtöki tőzsdei bevezetése is. A vállalat minden idők legnagyobb részvénykibocsátásával lépett a Nasdaqra: részvényeit 83 dolláros kibocsátási áron kínálták, majd a kereskedés kezdetén 115 dollárig is emelkedett az árfolyam, amivel a cég piaci értéke átmenetileg meghaladta a 2000 milliárd dollárt. A kezdeti lendület azonban kifulladt – bár a részvények végül így is 17 százalékkal a kibocsátási ár felett zártak –, és a rekordméretű tőzsdei bevezetés sem tudta megállítani a technológiai részvények szélesebb körű esését.
Az eladási hullám az ezüstöt és a bitcoint is elérte. Az ezüst unciánkénti ára péntek hajnalra 42,4 dollár közelébe esett, részben ugyanazon tényezők miatt, amelyek az arany árfolyamát is lefelé húzták. Az ezüst ráadásul ipari alapanyagként is fontos, ezért a gazdasági növekedés lassulásától való félelem különösen érzékenyen érintheti – idén várhatóan 5 százalékkal csökken a globális ezüstkereslet, elsősorban az ékszerpiaci kereslet visszaesése és a napelemgyártás csökkenő ezüstfelhasználása miatt a Reuters szerint. A bitcoin értéke eközben 61 300 dollár közelébe süllyedt, amivel július óta nem látott mélypontra került, és a kockázatos befektetésektől való elfordulást jelzi, amit a magasabb kamatok is kiválthatnak.
A kamatemelési várakozások erősödése mögött elsősorban az amerikai infláció újbóli gyorsulása áll: az éves fogyasztóiár-emelkedés a 2025. szeptemberi 3 százalékról 2026 szeptemberére 3,7 százalékra nőtt. A gyorsulásból mintegy 40 százalékot az energiaárak emelkedése magyarázott az amerikai pénzügyminisztérium szerint –
mindez jórészt a február végén indult iráni háború miatt akadozó olaj- és üzemanyag-ellátás következménye.
A magasabb üzemanyagárak önmagukban 0,2–0,6 százalékponttal növelték az éves amerikai maginflációt szeptemberre a dallasi Fed kutatóinak tegnapi elemzése szerint. (Ez utóbbi már nem tartalmazza az üzemanyagárakat, azaz a másodkörös hatásokat mutatja.)
A háború okozta energiapiaci sokk nagyságát jól érzékelteti, hogy az Egyesült Államokban a dízel üzemanyag ára szeptemberre 70 százalékkal, a benziné pedig 50 százalékkal emelkedett a háború előtti szinthez képest. A magasabb üzemanyagárak különösen az áruszállítás költségeit növelték meg, és ezen keresztül más termékek árába is beépültek. A háború inflációs következményei az amerikai gazdaságpolitika irányítói között is vitát váltottak ki: Scott Bessent pénzügyminiszter egy hete azzal érvelt, hogy a jegybanknak nem kellene kamatot emelnie egy átmenetinek tekintett, az iráni háborúhoz köthető energiakínálati sokk miatt, míg Austan Goolsbee, a chicagói Fed elnöke szerint az inflációs nyomás már az energiától kevésbé függő ágazatokra is kiterjedt, ezért nem lehet egyszerűen az olajárak későbbi csökkenésére számítani.
A tartós inflációs nyomás miatt a befektetők szinte biztosra veszik az amerikai jegybank újabb szigorítását. A Reuters péntek reggeli beszámolója szerint a piac már 99,3 százalékos valószínűséget tulajdonított egy decemberi, 25 bázispontos kamatemelésnek. Ez a várakozás a pénzpiaci bizonytalanságokkal kiegészülve alaposan megmozgatta a devizaárfolyamokat is, mivel a magasabb amerikai kamatokra vonatkozó kilátások és a befektetők fokozódó kockázatkerülése kedveznek a dollárnak: péntekre 19 havi csúcsának közelébe erősödött. (A dollár hat jelentős devizával, köztük az euróval, a japán jennel és a brit fonttal szembeni árfolyamát mérő dollárindex 103,8 pont körül alakult, amire 2025 áprilisa óta nem volt példa.)
A forintra további nyomást helyez, hogy miközben az amerikai jegybanktól kamatemelés várható, a Magyar Nemzeti Banknál a kamatcsökkentés lehetősége van napirenden.
A magyar alapkamat jelenleg 5,5 százalék, míg az amerikai jegybank irányadó kamatsávja 3,75–4 százalék. A Fedtől várt újabb 25 bázispontos emeléssel az amerikai kamatsáv 4–4,25 százalékra nőne, a magyar kamatelőny így 1,25–1,5 százalékpontra csökkenne, amit egy későbbi magyar kamatcsökkentés még tovább szűkíthetne. Így a Magyarországon elérhető magasabb kamatok egyre kevésbé ellensúlyozhatják a forint árfolyamkockázatát, aminek következtében a forint csütörtökön meredeken gyengült: az euró árfolyama 368 forint környékéről 373,6 forintig emelkedett, és egyelőre pénteken is hasonló szinten maradt. Vagyis a kormányváltást követő forinterősödés – emlékezetes, hogy a nyáron a 350-es szint alá is becsúszott a forint-euró árfolyam – eltűnőben van.
A Fed szeptemberben három év után először emelte a kamatot – ha az amerikai kamatok egy újabb emeléssel növekvő pályára állnak, és tartósan magasak maradnak, akkor a drágább hitelek visszafoghatják a vállalati beruházásokat és a lakossági fogyasztást, lassítva az amerikai gazdaság növekedését, miközben a magasabb kötvényhozamok megdrágítják az államadósság finanszírozását is. Amennyiben a kamatok a következő tíz évben tartósan 0,5 százalékponttal – vagyis a szeptemberi és a decemberre várt kamatemelés együttes mértékével – meghaladnák a korábban várt szintet, az 2026 és 2036 között összesen 1900 milliárd dollárral növelné a szövetségi költségvetési hiányt az amerikai Kongresszusi Költségvetési Hivatal (CBO) számításai szerint.
A Nemzetközi Valutaalap (IMF) már áprilisban arra figyelmeztetett, hogy az iráni háború okozta energiakínálati sokk egyszerre növeli az inflációt és fékezi a gazdasági növekedést, miközben a jegybankok mozgásterét is szűkíti.
A magas energiaárak és finanszírozási költségek együttesen a stagfláció, vagyis a tartós inflációval párosuló gyenge gazdasági növekedés kockázatát növelik,
írta szeptemberben a Reuters. A magas amerikai kamatok ráadásul világszerte szigoríthatják a finanszírozási feltételeket, különösen a feltörekvő országokban, ahol a tőkekiáramlás és a devizák gyengülése további problémákat okozhat. És bár a kamatemelések mérsékelhetik az inflációt, annak fő okát, az iráni háború miatt kialakult energiakínálati zavarokat nem tudják megszüntetni.

