Az árfolyamok a mélyben, de csak látszólag repedezik az európai luxusipar
Velünk lesz Szeri Viktor, a Decolonize Your Mind Society, Leiner Laura, Székely Kriszta, Saiid, Grafitember, Simor Dániel, Sarkadi Zsolt, Cuhorka Emese és sokan mások.
Ez itt a Zéróosztó, a G7 elemzői szeglete, amelyben külső elemzők, szakértők cikkei olvashatók. Az írások és az azokban megfogalmazott vélemények a szerzők álláspontját tükrözik.
A legnagyobb európai luxuscégeket tömörítő Europe Luxury 10 index az elmúlt szűk két évben elvesztette értékének több mint harmadát. A világ legnagyobb luxusvállalata, a LVMH Moët Hennessy Louis Vuitton ez idő alatt értékének közel felét vesztette el; de volt, aki még szerencsétlenebbül járt: a Gucci márkát tulajdonló Kering piaci kapitalizációja például több mint háromnegyedével esett.
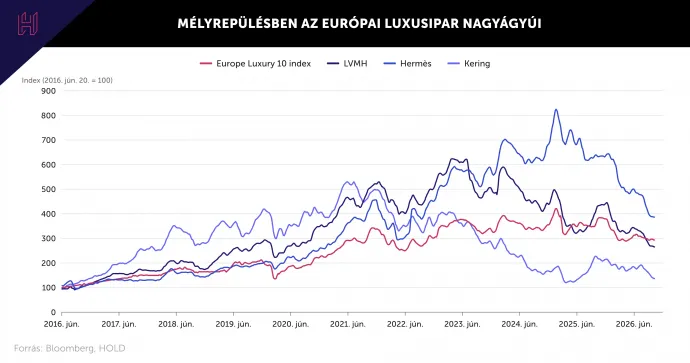
Az elmúlt évek lejtmenete után egyre erősödnek azok a hangok, amelyek szerint az európai luxusipar betegsége nem csupán Kína ciklikus lassulása és az újgazdag (aspirational) fogyasztói réteg gyengélkedése, hanem az iparág strukturális haldoklásának kezdetét láthatjuk. A befektetői világ egyik legnagyobb jelenlegi dilemmája, hogy az európai luxuscégek vajon az elmúlt évtizedekhez hasonlóan továbbra is a világ legjobb és legértékesebb vállalatai maradnak-e, vagy kifulladt az évszázados rali, és az LVMH-t vezető Bernard Arnault és társai végleg mellékvágányra kényszerülnek.
Évtizedes növekedés, erős üzleti modell
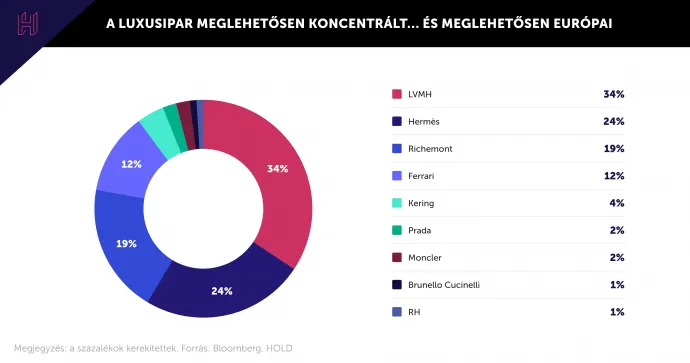
Mindjárt az elején érdemes leszögezni, hogy az európai luxuscégek az elmúlt évtizedekben a világ legjobb befektetései közé tartoztak, hosszú távú értékteremtésük gyakran két számjegyű százalékos évesített hozamot produkált. A globális középosztály felemelkedésével a luxusipar is demokratizálódott, ami magas növekedési potenciált biztosított ezeknek a cégeknek. Ez kiegészülve a – leginkább szoftvercégekéhez hasonlíthatóan – magas árréssel és a relatíve stabil, válságálló teljesítménnyel egyértelműen a globálisan is legminőségibb vállalatok közé emelte az európai luxus nagyjait.
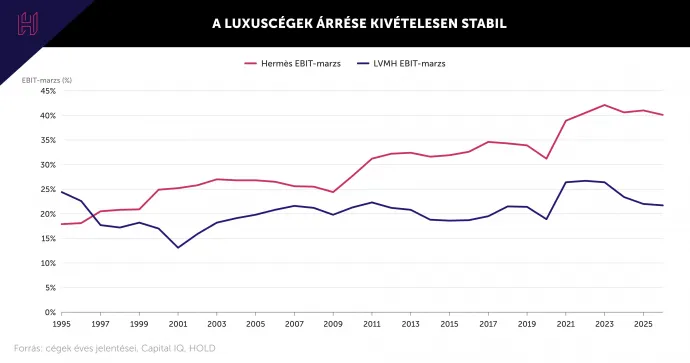
A luxuscikkek Veblen-jószágok, tehát az ár emelkedésével a kereslet párhuzamosan növekszik. Mivel a vásárlók jellemzően a legvagyonosabb társadalmi réteg tagjai, a fogyasztás ciklikussága historikusan meglehetősen alacsony, az iparág teljesítménye kifejezetten válságálló. Ezek miatt a luxusipar árbevétel-növekedési rátái és árrései több évtizedes távon is meglehetősen stabilan alakultak.
Átrendeződik a vásárlóközönség
Az elmúlt harminc év egyik legnagyobb megatrendje a globalizáció volt. A japán piac után az exszovjet, majd a kínai fogyasztói piacok is robbanásszerűen nőttek, és a nemesség és a nagytőkések kora után a felső középosztály számára is globálisan elérhetővé váltak a luxuscikkek. Míg az 1980-as években Franciaország az Hermès bevételének közel 100 százalékát adta, 2006-ra ez az arány 19 százalékra csökkent, míg Japán súlya 27 százalékra nőtt. Mára Franciaország az eladások 10 százalékáért felel, míg a Japánon kívüli Ázsia régió (amely főként Kínát jelenti) a 2006-os 17 százalékos súlyáról 26 százalékra nőtt az eladásokon belül. Szembetűnő történelmi analógia, hogy becslések szerint 2008-ban Japán adta a globális luxuspiac több mint felét.
A vásárlóközönség demográfiájában beállt változás több, mint a japán felső osztály cseréje a kínai felső osztályra. Ez a központi kérdéskör a szektor kilátásait övező félelmek esetében, miszerint a stabilan magas árrésekkel övezett fenntartható növekedési pályán csupán megnövekedett ciklikussággal kell számolnunk a világ gyorsuló gazdagodásával vagy egy strukturális töréshez érkeztünk. Tény, hogy a luxusipar jelenlegi kínai kitettsége mellett arányaiban eltörpül minden korábbi; illetve a Covid utáni gyors áremelések kirekesztő hatást gyakoroltak az újgazdag ügyfelekre, akik kiárazódtak a belépő termékek kategóriájából is.
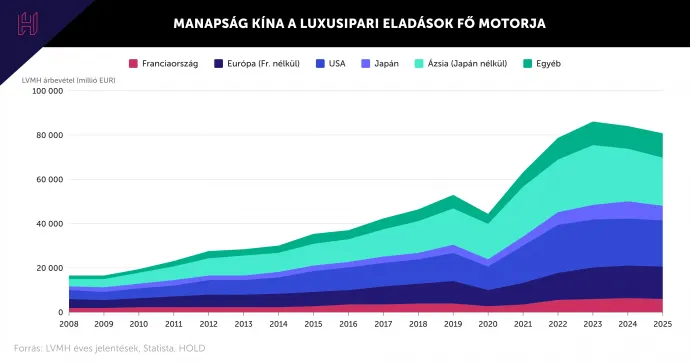
A luxusmárkák számára az árcsökkentés nem opció, hiszen ez alapjaiban idegeníti el a korábbi vásárlókat, akik jellemzően befektetésként (is) tekintenek luxuscikkeikre, hiszen megszokták, hogy a többi márkával ellentétben a boltból kilépve Ferrarijuk és Birkin táskájuk (másod)piaci értéke magasabb, mint amennyiért maguk vásárolták. A luxustermékek értékállósága alapvetés, a cégek gyakran nem is az inflációval, hanem ingatlan- és részvénypiaci hozamokkal mérik össze termékeik árnövekedését, ezáltal garantálva ügyfélkörük számára a – vagyon „pazarlásának” érzete helyetti – vagyonnövekedés valóságát.
Látszólag tehát az újgazdag réteg tekintetében a luxuscégek lehetetlenszerű helyzetbe lavírozták magukat, mert az áraik túl magasak a szenvedő (kínai) újgazdag réteg számára, de nem csökkenthetnek. Érdemes azonban megjegyezni, hogy hosszú távú szemlélettel a földrajzi kitettség kétélű téma. Bár rövid távon sérülhet az iparági kereslet Kína ciklikus gyengélkedése vagy akár strukturális lassulása miatt, évtizedes távlatban viszont az indiai, brazil és egyéb feltörekvő piacok felső osztálya lassan kacsingatni kezdhet az európai luxuscikkek irányába.
Az iparági kilátások stabilak
Látszólag tehát recseg-ropog az európai luxusipar. A kínai lassulás hatása már évek óta erősen érezhető, és egy recesszió vagy részvénypiaci összeomlás a vagyonhatáson keresztül egy időre becipzárazhatja a luxusvásárlók pénztárcáit.
Az LVMH, az Hermès és a Kering eltérő teljesítménye arra figyelmeztet, hogy a luxusipart nem lehet egyetlen egységes történetként kezelni. A márkaerő, az árazási képesség és a globálisan bővülő vagyonos réteg továbbra is komoly hosszú távú támaszt adhat a szektornak, de a korábbi növekedési modell nem biztos, hogy változatlan formában tér vissza.
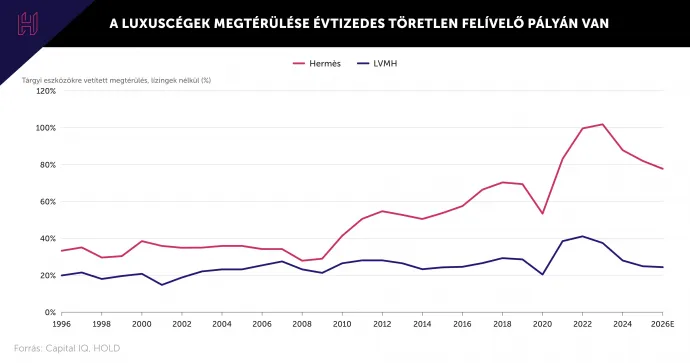
A strukturális fordulatot az jelezné, ha a cégek megújuló termékekkel, szélesebb vásárlói bázissal és több régióra támaszkodva tudnának tartósan növekedni. Ha ez sikerül, az elmúlt évek visszaesése utólag inkább a túl gyors áremelések és a kínai kereslet lassulásának korrekciójaként, semmint az iparág kifulladásaként értelmezhető. A részvények vonzerejét azonban végül nem az dönti el, mennyit estek, hanem hogy a jelenlegi árfolyam milyen jövőbeli profitot áraz.
Akár az iparág globális vezetőjét, az LVMH-t, akár a luxusipar ékköveként számontartott Hermèst vagy akár a bukott angyal Gucci-anyavállalat Keringet vizsgáljuk, elmondható, hogy ha hiszünk benne, hogy az elmúlt évtizedek értékteremtése nem kivétel volt, hanem az évszázados trend természetes folytatása, a jelenlegi hanyatlást árazó árfolyamszintek történelmi lehetőséget kínálnak a világ legjobb vállalataiba való befektetésre.

