2028-ig fékezi a magyar gazdaságot az alacsonyabb inflációs cél, de hosszú távon megéri
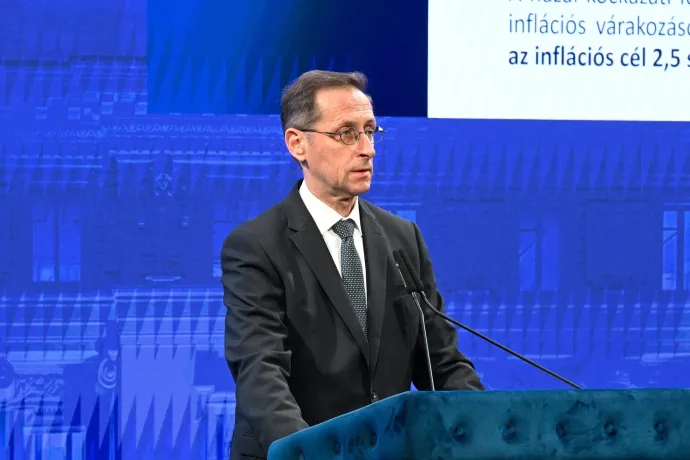
A Magyar Nemzeti Bank kedden 5,5 százalékon hagyta az alapkamatot, és azt is bejelentette, hogy 3-ról 2,5 százalékra csökkenti középtávú inflációs célját, amely 2028-tól lép hatályba.
- A magyar jegybank indoklása szerint a 2,5 százalék közelebb van az euróövezeti és regionális gyakorlathoz, és az indoklásban az is szerepel, hogy az alacsonyabb inflációs cél „támogatja az euróbevezetési feltételek teljesítését is”.
Alulnézet: az inflációs cél csökkentésének hátteréről szóló jegybanki elemzés megjegyzi, hogy amikor a környékbeli országok árszínvonala az eurózóna 70 százaléka körül volt – ahol a hazai van most –, akkor már 3 százaléknál alacsonyabb inflációs célokat követtek.
- Csehország 2010-ben vezette be a 2 százalékos célt, Lengyelország és Románia pedig a 2,5 százalékosat 2004-ben és 2013-ban (50 százalék alatti árszint-konvergenciánál).
- A maradék két, eurót nem használó EU-tag közül – összesen hat ilyen ország van – Svédország 1995-ben állt át 2 százalékos inflációs célra. Dániának hivatalosan nincs ilyenje, a gyakorlatban viszont ez szintén 2 százalék, mivel a dán korona árfolyamát az euróéhoz rögzítik 1982 óta.
- Az eurónál gyakorlatilag a 1999-es bevezetése óta 2 százalékos az inflációs cél.
Számokban: a 2006 és 2025 közötti 20 évben Magyarországon és Romániában volt a legmagasabb átlagos infláció (4,81 és 4,66 százalék), míg Dániában a legalacsonyabb (1,82 százalék).
- Az euróövezetben és Svédországban egyaránt 2,13 százalék volt az átlag. Lengyelországban és Csehországban 3,36 és 3,35 százalék volt az átlagos drágulás mértéke.
Igen, de: nem elég, hogy egy országnak alacsonyabb az inflációs célja, az is számít, hogy ezt hányszor sikerül elérni. Az erre vonatkozó adatok alapján az is látszik, hogy az euró önmagában nem eredményez fegyelmezett gazdaságpolitikát.
- A saját inflációs célja bevezetése óta eltelt időszakban (és a vizsgált 20 éven belül) például 50 százalékában haladta meg a valós infláció a célzottat az eurózónában.
- Ez az arány Svédországban 25, Dániában 30, Lengyelországban 60, Romániában 62, Csehországban 63 százalék volt. Magyarországon 20-ból 14 évben haladta meg a három százalékot az infláció (70 százalék volt a nemteljesülési arány).
- Mindez persze csak egy hozzávetőleges számítás, ami például nem veszi figyelembe, hogy milyen mértékben haladta meg a valós infláció a célzottat.
Mi várható? A 2,5 százalékos inflációs célra való átállásnak van költsége, konkrétan az egyéves GDP mintegy 0,2 százalékának megfelelő reálgazdasági áldozat jelenthet. Az átállás 1,5-2 év alatt mehet végbe a jegybanki elemzés szerint.
- Hosszabb távon azonban az alacsonyabb infláció kiszámíthatóbb gazdasági környezetet, alacsonyabb nominális kamatokat és finanszírozási költségeket eredményezhet. Ez javíthatja a jövedelmek és megtakarítások reálértékének megőrzését, valamint ösztönözheti a fogyasztást és a beruházásokat, ezáltal támogatva a gazdasági növekedést.
