Új? Felújítandó? 20 millióval drágább új lakás is megérheti a Wekerle Plusszal
Az Otthon Startot felváltó Wekerle Plusz hitel új építésű ingatlanra ugyanúgy 3 százalékos kamattal vehető fel, de használt lakásra már csak 5 százalékossal. Sokan ezért azt mérlegelik, megéri-e többet fizetni egy új otthonért, vagy jobb az olcsóbb, felújítandó ingatlan. A BiztosDöntés.hu szakértője három jellemző helyzetre számolta ki, mennyibe kerül a vásárlás és a felújítás együtt, és mit változtat ezen a jövőre induló Wekerle felújítási program.
Az október 28-ától élő Wekerle Plusz hitel legfeljebb 50 millió forint, legfeljebb 25 évre, fix kamattal. Egy 50 millió forintos, 25 éves hitel törlesztőrészlete 5 százalékon havi 292 295, 3 százalékon 237 106 forint: ez havonta 55 ezer, 25 év alatt 16,6 millió forint különbség. Ha csak a havi teher számítana, az új lakás nagyjából 9 millió forinttal lehetne drágább a használtnál úgy, hogy a vevő havonta nem fizet többet.
A használt lakások jelentős részét azonban fel kell újítani, erre pedig a Wekerle Plusz hitel nem használható. Az, hogy melyik oldalra billen a mérleg, azon múlik, miből fizeti a vevő a korszerűsítést.
Miből fizethető a felújítás?
A legkézenfekvőbb a személyi kölcsön felvétele: 10 millió forint körüli összegre évi 9,5 százalékos kamat reális, de a 7 éves futamidő miatt a két kölcsön együttes terhe az első évekre sűrűsödik.
Energetikai korszerűsítésre második lehetőségként a 2027-re bejelentett Wekerle Plusz felújítási program is szóba jöhet. A kormányzati tájékoztatás szerint a februárban induló Családi Ház Programban legfeljebb 15 millió forintos, fix 3 százalékos kamatú, 15 éves hitel lenne elérhető. A márciusra jelzett társasházi és panelprogramban a társasházak és lakásszövetkezetek igényelhetnének kamatmentes hitelt: panelépületben lakásonként legfeljebb 4 millió, téglaépületben 5 millió forintot.
A hitel 30 vagy 50 százalékát a felújítás előtti energetikai besorolástól függően támogatásként levonhatják a tőketartozásból. Ehhez legalább 30 százalékos energiamegtakarítást kell igazolni. A program energetikai munkákat finanszírozna, például szigetelést, nyílászárócserét vagy meghatározott fűtési és melegvíz-korszerűsítést; önálló fürdőszoba- vagy konyhafelújításra nem jelent általános finanszírozási lehetőséget.
A harmadik a babaváró és a munkáshitel. Egyik sem lakáscélú állami támogatás, így a Wekerle Plusz mellé is felvehetők, és szabadon, akár felújításra is költhetők. A babaváró legfeljebb 11 millió forint kamatmentesen, a munkáshitel legfeljebb 4 millió. A babaváró hitelt viszont sokan már az önerőre fordítják, ilyenkor a felújításra jellemzően nem marad belőle.
Három jellemző helyzet
A BiztosDöntés.hu példaszámításai a jelenlegi kínálathoz igazodnak: a november eleji hirdetések között mindhárom típusból több ilyen árú ingatlan is elérhető, és mindegyik belefér a Wekerle Plusz lakásszerzési kölcsön korlátaiba (lakásnál 100 millió forint és 1,5 millió forint négyzetméterenként). Mindenhol 10 százalék önerővel számoltunk, mert az Otthon Startnak ez a lehetősége megmaradt az új támogatott konstrukciónál is. Az 50 millió feletti részt a számításban a BiztosDöntés.hu Wekerle Plusz kalkulátorának összehasonlításában szereplő piaci lakáshitel-átlagkamattal, azaz 6,16 százalékkal vettük figyelembe.
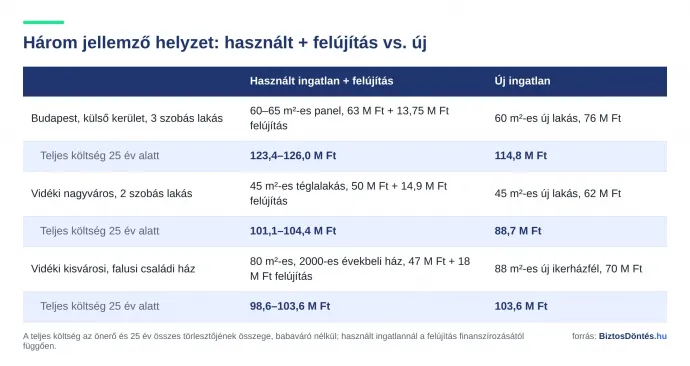
Azt, hogy a lakás végül összesen mennyibe kerül, azt ingatlantípusonként a hitelköltségek alapján hasonlítottuk össze a 25 éves futamidőre. Ebbe beleszámoltuk a vásárláskor letett önerőt és az összes kölcsön törlesztőrészletét. Az összehasonlításban az OTP Wekerle Plusz hitellel (új lakásnál legfeljebb 3, használtnál legfeljebb 5 százalékos fix kamattal), az 50 millió forint feletti részre felvett a BiztosDöntés.hu kalkulátorai alapján 6,16 százalékos kamatú piaci hitellel, valamint használt ingatlannál a felújításra felvett 9,5 százalékos kamatú személyi kölcsönnel, illetve a Wekerle felújítási hitellel kalkuláltunk (30 százalékos támogatással).
Így látszik, mennyit fizet ki a vevő 25 év alatt, ha a felújítandó lakást választja, és mennyit, ha az újat. Budapesten például a 63 milliós panel a felújítással együtt 123,4-126 millió forintba kerül, a 76 milliós új lakás pedig 114,8 millióba.
Budapest: drágább, mégis olcsóbb az új
A felújítandó panel teljes költsége 25 év alatt 126 millió forint, ha a felújítást személyi kölcsönből fizetik, és 123,4 millió, ha az energetikai rész a Wekerle-programból megy. Az új lakás 114,8 millióba kerül a 25 éves futamidő alatt, vagyis a 13 milliós árkülönbség ellenére 8,5–11 millióval olcsóbb. Az induló havi teher is kisebb: 357 ezer forint az 507–561 ezerrel szemben. A felújítási program lakásnál keveset nyom a latban, mert legfeljebb 4–5 millió forintot finanszíroz.
Vidéki nagyváros: itt a legnagyobb az új lakás előnye
A használt lakás felújítással 101,1–104,4 millióba, az új 88,7 millióba kerül 25 év alatt, 12–16 millióval kevesebbe. Az induló havi teher 275 ezer forint a 439–507 ezerrel szemben. A vidéki új lakásoknál viszont gyakran szoros a négyzetméterár-plafon: egy 62 milliós lakásnak legalább 41,4 négyzetméter hasznos alapterület kell, hogy beleférjen.
Családi ház: itt a felújítási program fordít
Személyi kölcsönös felújítással a használt ház és az új ikerházfél gyakorlatilag döntetlen. A Wekerle Családi Ház Programmal viszont, ahol 10 millió forintnyi energetikai munka mehet 3 százalékos, részben vissza nem térítendő hitelből, a használt ház 30 százalékos támogatással 98,6 millióra, 50 százalékos támogatással akár 96,3 millióra is kijöhet. A támogatás csak a felújítás és az új energetikai tanúsítvány után érkezik, addig a teljes hitelösszeg után kell törleszteni.
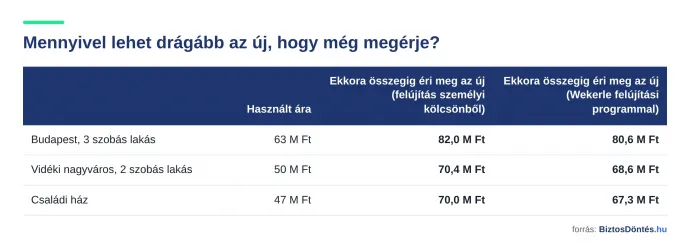
A táblázat azt mutatja, mekkora vételárig kerül 25 év alatt kevesebbe az új ingatlan, mint a használt és a felújítás együtt. Ökölszabályként: felújítás nélkül nagyjából 9 millióval, felújítással nagyjából 17–23 millió forinttal lehet drágább az új. A Wekerle felújítási program a használt ingatlan felé billenti a mérleget, de nagyvárosi lakásoknál nem eléggé ahhoz, hogy megfordítsa.
Babaváróval kisebb a teher, de megfordul a sorrend a családi háznál
Babavárós házaspároknál mindkét oldalon csökken a költség, csak más-más hitelterhet vált ki. A felújítandó lakásoknál a személyi kölcsönt, az új építésűeknél a Wekerle Plusz hitel melletti piaci lakáshitelt. Budapesten a használt lakás felújítással 119,8 millió, az új 104,2 millió; a vidéki nagyvárosban 97,4 millió áll szemben 83,1 millióval. Családi háznál viszont fordul a sorrend, és az új ház felé billen. Az új ház 93,1 millióba, a használt 95,7 millióba kerül. Itt az új háznál a babaváró egy 25 évig futó, 6,16 százalékos piaci hitel nagy részét váltja ki, ami 10,6 millió forintot spórol, a használt háznál viszont csak a belső felújítás 8 milliós személyi kölcsönét, ami 3 milliót.
Amit a számítás nem mutat
Az összegek nem tartalmazzák a rezsikülönbséget, amely a hőszivattyús, A+ vagy A++ besorolású új otthonok javára billenti tovább a mérleget. Az új lakások jellemzően 2027-ben készülnek el, addig a vevő a mostani lakhatását is fizeti, a felújítás alatt pedig ugyanez igaz a használt ingatlannál. A bank az induló havi terhet nézi: az 500 ezer forint körüli vagy afölötti törlesztő nagyjából 1 millió forintos nettó háztartási jövedelmet feltételez. A Társasházi és Panel Programról a társasház dönt, a vevő egyedül nem veheti igénybe, a felújítási program részletes jogszabálya pedig még nem jelent meg.
Ez a cikk egy fizetett promóció, megrendelője a Biztos Döntés.
